Mehrleistungsverzicht beim PKV-Tarifwechsel: Was Sie vor der Unterschrift prüfen sollten
Ein Mehrleistungsverzicht kann helfen, beim Wechsel innerhalb Ihrer privaten Krankenversicherung Beiträge zu sparen. Dabei verzichten Sie auf bestimmte zusätzliche Leistungen des neuen Tarifs.
Sinnvoll kann das sein, wenn Ihr bisheriger Schutz zu Ihnen passt und Sie diese Verbesserungen nicht benötigen.
Wichtig bleibt: Welche Leistungen sind nach dem Wechsel tatsächlich versichert, welche Nachteile bringt der neue Tarif mit und wie viel zahlen Sie insgesamt?
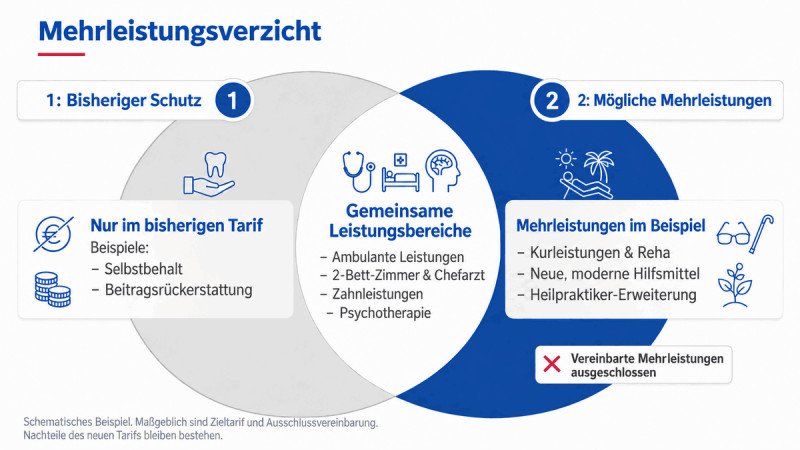
Schematischer Tarifvergleich. Leistungsbereiche können unterschiedlich hohe Leistungen enthalten.
Beim Tarifwechsel können bisherige Leistungen entfallen. Neue oder höhere Leistungen können von einem vereinbarten Mehrleistungsverzicht betroffen sein. Welcher Schutz gilt, ergibt sich aus dem Zieltarif und der konkreten Vereinbarung. Nachteile des Zieltarifs bleiben gesondert zu beachten.
Das prüfen Sie vor der Unterschrift
- Mehrleistungsausschluss: Entscheidend ist die konkrete Vereinbarung
- Sechs Prüffelder für Ihre Verzichtserklärung
- Wann wir einen Mehrleistungsausschluss empfehlen
- Drei echte Beispiele aus unserer Tarifwechselberatung
- Der niedrigere Selbstbehalt kann selbst die Mehrleistung sein
- Spätere Mehrleistungen und Rückwechsel schriftlich klären
- So bereiten Sie Ihre Tarifwechselanfrage vor
Mehrleistungsausschluss: Entscheidend ist die konkrete Vereinbarung
Was wird mit einem Mehrleistungsverzicht ausgeschlossen?
Mit einem Mehrleistungsverzicht schließen Sie bestimmte zusätzliche oder höhere Leistungen des neuen Tarifs aus. Welche Verbesserungen das genau betrifft, steht in Ihrer Vereinbarung und den zugehörigen Vertragsunterlagen.
Das Tarifwechselrecht nach § 204 VVG erlaubt Ihnen, innerhalb Ihres Versicherers in andere Tarife mit gleichartigem Versicherungsschutz zu wechseln. Eine erneute Gesundheitsprüfung darf sich dabei nur auf die Mehrleistungen des neuen Tarifs beziehen. Für diese kann der Versicherer einen Leistungsausschluss oder einen angemessenen Risikozuschlag und gegebenenfalls eine Wartezeit verlangen. Verzichten Sie auf die betroffenen Mehrleistungen, können Sie den darauf entfallenden Zuschlag und die Wartezeit vermeiden.
Ein Mehrleistungsausschluss ist auch ohne erhöhtes persönliches Gesundheitsrisiko möglich. Umgekehrt können Sie nicht in jedem Fall verlangen, die zusätzlichen Leistungen gegen einen Zuschlag mitzuversichern.
Prüfen Sie drei Dinge getrennt:
- Was leistet Ihr bisheriger Vertrag?
- Was bietet der neue Tarif mehr, was weniger?
- Was bleibt nach der individuellen Ausschlussvereinbarung versichert?
Der Verzicht auf zusätzliche Leistungen gleicht Nachteile des neuen Tarifs nicht aus. Eine bisherige Leistung, die der neue Tarif nicht mehr vorsieht, kommt dadurch nicht zurück.
Die allgemeinen Rechte erklärt unser Ratgeber zu den Grundlagen des internen Tarifwechsels nach § 204 VVG.
Sechs Prüffelder für Ihre Verzichtserklärung
Welcher Schutz ist bisher vereinbart?
Entscheidend ist Ihr persönlicher Vertrag, nicht nur die allgemeine Tarifbeschreibung.
- Unterlagen: aktueller Versicherungsschein, Bedingungen und Nachträge.
- Prüfen Sie Leistungen, Erstattungsgrenzen und bereits bestehende Ausschlüsse. So vergleichen Sie den neuen Tarif mit Ihrem tatsächlich versicherten Schutz.
Was leistet der neue Tarif mehr, was weniger?
Lassen Sie sich Verbesserungen, Verschlechterungen und unveränderte Leistungen getrennt zeigen.
- Unterlagen: Bedingungen des neuen Tarifs und schriftlicher Leistungsvergleich.
- Vergleichen Sie Erstattungssätze, Höchstbeträge und Voraussetzungen auf derselben Grundlage. Ein günstigerer Beitrag darf wichtige Leistungslücken nicht verdecken.
Worauf verzichten Sie genau?
Aus der Vereinbarung muss klar hervorgehen, welche zusätzlichen Leistungen ausgeschlossen sind.
- Unterlagen: vollständige Verzichtserklärung mit allen Anlagen.
- Ordnen Sie jeden Ausschluss dem Leistungsvergleich zu. Unklare oder pauschale Formulierungen sollten vor der Unterschrift schriftlich erläutert werden.
Welcher Selbstbehalt gilt nach dem Wechsel?
Die niedrigere Zahl in der Tarifübersicht muss nicht Ihr persönlicher Selbstbehalt sein. Auch dessen Senkung kann ausgeschlossen werden.
- Unterlagen: Angebot, Selbstbehaltsregel, Verzichtserklärung und späterer Nachtrag.
- Klären Sie Betrag oder Prozentsatz, betroffene Leistungsbereiche und jährliche Höchstgrenze. So können Sie Ihre möglichen Eigenkosten einschätzen.
Wie hoch ist der tatsächliche Gesamtbeitrag?
Vergleichen Sie den vollständigen Beitrag einschließlich aller vereinbarten Risikozuschläge.
- Unterlage: persönliches Wechselangebot mit Beitragsaufstellung.
- Lassen Sie bestehende und neue Zuschläge getrennt ausweisen. Ein Mehrleistungsverzicht beseitigt nicht automatisch jeden Risikozuschlag, wie auch unser Allianz-Beispiel zeigt.
Was können Sie später noch ändern?
Spätere Verbesserungen hängen von Ihren vertraglichen Rechten oder einer neuen Vereinbarung ab. Eine erneute Risikoprüfung kann nötig sein.
- Unterlagen: Ausschlussvereinbarung sowie Regeln zu Optionen und Rückkehrrechten.
- Prüfen Sie Befristungen und die Bedingungen für spätere Erweiterungen. Planen Sie einen Rückweg nur ein, wenn er vertraglich gesichert ist.
Wann wir einen Mehrleistungsausschluss empfehlen
Wir empfehlen einen Mehrleistungsausschluss ausdrücklich, wenn Sie vor allem Beiträge sparen möchten, mit Ihrem bisherigen Schutz zufrieden sind und die ausgeschlossenen Verbesserungen nach gemeinsamer Prüfung nicht benötigen.
Aus unserer Beratungserfahrung kommen die meisten Kunden mit genau diesem Wunsch zu uns: Sie möchten weniger Beitrag zahlen und sind mit ihren bestehenden Leistungen grundsätzlich zufrieden. Dann kann es sinnvoll sein, nicht benötigte Extras auszuschließen, statt einen Zuschlag dafür zu bezahlen, sofern der Versicherer diese Alternative anbietet.
Dafür vergleichen wir den Schutz vollständig. Ein Mehrleistungsausschluss erhält nicht automatisch alle bisherigen Leistungen. Erstattet der neue Tarif an anderer Stelle weniger oder streicht er eine Leistung, müssen wir auch diese Nachteile prüfen. Entscheidend ist, ob der verbleibende Schutz zu Ihnen passt, heute und mit Blick auf Ihren künftigen Bedarf.
Ein Mehrleistungsverzicht ist für uns kein Makel eines Tarifwechsels. Richtig eingesetzt kann er auch Menschen mit Vorerkrankungen den Zugang zu einem wirtschaftlich attraktiven Tarif ermöglichen. Entscheidend ist, worauf Sie konkret verzichten. Sie müssen ein Wechselangebot nicht annehmen; einen Anspruch auf alle Mehrleistungen zu frei gewählten Bedingungen haben Sie dadurch aber nicht.
Einen Überblick über weitere Möglichkeiten finden Sie in unserem Ratgeber „PKV-Kosten senken“.
Künftige Mehrleistungen mitversichern
Wenn Ihnen die zusätzlichen Leistungen wichtig sind:
- Leistung: Die vereinbarten Verbesserungen gehören zu Ihrem neuen Schutz.
- Voraussetzung: Der Versicherer bietet die Aufnahme zu konkreten Bedingungen an.
- Beitrag: Ein Risikozuschlag und eine Wartezeit können hinzukommen.
- Nächster Schritt: Leistungen, Gesamtbeitrag und Bedingungen schriftlich vergleichen. Eine Zuschlagslösung ist nicht immer wählbar.
Auf Mehrleistungen verzichten
Wenn Ihr bisheriger Leistungsumfang zu Ihnen passt:
- Leistung: Die benannten Verbesserungen sind nicht mitversichert.
- Voraussetzung: Sie kennen den Ausschluss und benötigen diese Extras nicht.
- Beitrag: Zuschlag und Wartezeit für diese Mehrleistungen können entfallen.
- Nächster Schritt: Verbleibenden Schutz und Nachteile des neuen Tarifs prüfen. Andere vereinbarte Risikozuschläge können bestehen bleiben.
Angebot noch nicht annehmen
Wenn wichtige Fragen zum Wechsel noch offen sind:
- Leistung: Ein offenes Angebot allein verändert Ihren Schutz nicht.
- Voraussetzung: Sie haben den Wechsel noch nicht verbindlich vereinbart.
- Beitrag: Die angebotene Ersparnis ist noch nicht umgesetzt.
- Nächster Schritt: Unbeantwortete oder offene Fragen schriftlich klären oder Alternativen prüfen. Eine Angebotsfrist sollte Sie nicht zu einer ungeprüften Unterschrift drängen.
Drei echte Beispiele aus unserer Tarifwechselberatung
Drei Fälle aus unserer Tarifwechselberatung zeigen, wie unterschiedlich ein Mehrleistungsverzicht aussehen kann. Die Beträge beschreiben die jeweilige Umstellung. Sie sind keine heutigen Tarifangebote oder Zusage für Ihre persönliche Ersparnis.
BBKK: 275,45 Euro weniger Beitrag im Monat
Ein langjährig bei der Bayerischen Beamtenkrankenkasse versicherter Kunde zahlte zuletzt 1.096,23 Euro monatlich. Unsere Tarifprüfung zeigte eine günstigere Möglichkeit in der GesundheitVARIO-Tarifwelt.
Für die zusätzliche Leistung bei stationären Rehabilitationsmaßnahmen bot die BBKK zwei Wege an: einen Risikozuschlag von 315 Euro monatlich oder den Verzicht auf genau diese Mehrleistung. Der Zuschlag hätte den Beitragsvorteil aufgezehrt. Der Kunde entschied sich deshalb nach Abwägung für den gezielten Verzicht.
- Bisheriger Gesamtbeitrag: 1.096,23 Euro im Monat
- Neuer Gesamtbeitrag: 820,78 Euro im Monat
- Ersparnis: 275,45 Euro im Monat; auf zwölf Monate gerechnet 3.305,40 Euro
Die neue Police benannte den Ausschluss ausdrücklich für die tarifliche Mehrleistung bei stationären Rehabilitationsmaßnahmen. Der Wechsel konnte dadurch umgesetzt werden.
Was wir daraus mitnehmen: Ein Mehrleistungsverzicht muss kein pauschaler Ausschluss aller Verbesserungen sein. Hier ging es um eine klar benannte zusätzliche Leistung. Entscheidend war, wie wichtig diese für den Kunden war und was die angebotene Zuschlagslösung gekostet hätte.
Hintergründe und weitere Handlungsmöglichkeiten: Mehr zur Beitragserhöhung der Bayerischen Beamtenkrankenkasse
Allianz: 479,01 Euro monatlich gespart, bessere Zahnleistungen behalten
Ein von uns begleitetes Ehepaar wechselte bei der Allianz aus den Tarifen 712, 2500 und 750 in den AktiMed Best S. Zusammen zahlten die beiden vorher 1.926,33 Euro im Monat.
Wegen bestehender Vorerkrankungen prüfte die Allianz die Mehrleistungen. Für beide Versicherten wurde ein Mehrleistungsausschluss vereinbart. Hinzu kamen in diesem Fall Risikozuschläge von 18,10 Euro und 112,32 Euro monatlich. Der neue Gesamtbeitrag von 1.447,32 Euro enthält diese Zuschläge bereits.
- Bisheriger Gesamtbeitrag für beide: 1.926,33 Euro im Monat
- Neuer Gesamtbeitrag einschließlich Zuschlägen: 1.447,32 Euro im Monat
- Ersparnis: 479,01 Euro im Monat; auf zwölf Monate gerechnet 5.748,12 Euro
Eine wichtige Ausnahme betraf die Zähne: Der Zahnbereich war ausdrücklich vom Mehrleistungsausschluss ausgenommen. Für Zahnersatz und Implantate gelten deshalb die 85 % des neuen Tarifs statt zuvor 80 %.
Andere Verbesserungen, etwa bei Reiseimpfungen, Heilpraktikerleistungen, stationären Leistungen oder der Dauer des weltweiten Schutzes, wurden durch die Vereinbarung teilweise auf das bisherige Niveau begrenzt. Für die vom Ausschluss erfassten Bereiche kam es auf den jeweils geringeren Leistungsumfang an. Was nur der alte Tarif bot und im neuen fehlte, blieb dadurch nicht automatisch erhalten.
Was wir daraus mitnehmen: Der genaue Umfang zählt. Das Ehepaar konnte erheblich sparen und die besseren Zahnleistungen behalten. Gleichzeitig zeigt der Fall, dass ein Mehrleistungsausschluss nicht automatisch alle Risikozuschläge beseitigt.
Hintergründe und weitere Handlungsmöglichkeiten: Mehr zur Beitragserhöhung der Allianz PKV
HanseMerkur: 218,71 Euro weniger Beitrag durch gezielten Verzicht
Ein langjährig bei der HanseMerkur versicherter Kunde zahlte für seine Kranken- und Pflegeversicherung zuletzt 728,55 Euro monatlich. Unsere Analyse ergab als Alternative den Tarif KVS3 mit einem Gesamtbeitrag von 509,84 Euro.
Der neue Tarif bot unter anderem zusätzliche Leistungen durch einen offenen Hilfsmittelkatalog, ambulante Psychotherapie und umfangreichere Leistungen bei bestimmten Transporten. Für diese Verbesserungen verlangte die HanseMerkur eine besondere Vereinbarung.
- Bisheriger Gesamtbeitrag: 728,55 Euro im Monat
- Neuer Gesamtbeitrag: 509,84 Euro im Monat
- Ersparnis: 218,71 Euro im Monat; auf zwölf Monate gerechnet 2.624,52 Euro
Vereinfacht bedeutete sie: Soweit der neue Tarif mehr leistet, werden diese zusätzlichen Leistungen nicht mitversichert. Der bisherige Leistungsumfang gilt dabei nur, soweit er die Leistungen des neuen Tarifs nicht übersteigt. Der Wechsel wurde zu diesen Bedingungen umgesetzt und die Begrenzung im Versicherungsschein festgehalten.
Die HanseMerkur begründete die besonderen Bedingungen damit, die kalkulierten Beiträge möglichst niedrig zu halten. Für den Kunden hieß das konkret: Er konnte den günstigeren Tarif nutzen, verzichtete aber bewusst auf bestimmte Verbesserungen, etwa zusätzliche oder höhere Erstattungen.
Was wir daraus mitnehmen: Es kann sinnvoll sein, die zusätzlichen Leistungen herauszunehmen, statt die gesamte Tarifalternative aufzugeben. Dafür müssen bisheriger Schutz, neuer Tarif und Ausschluss gemeinsam verglichen werden. Ein unveränderter Erhalt aller bisherigen Leistungen lässt sich aus der Vereinbarung nicht ableiten.
Hintergründe und weitere Handlungsmöglichkeiten: Mehr zur Beitragserhöhung der HanseMerkur PKV
Der niedrigere Selbstbehalt kann selbst die Mehrleistung sein
Ein niedrigerer Selbstbehalt zählt ebenfalls als Mehrleistung. Wird genau diese Verbesserung ausgeschlossen, kann Ihr bisheriger höherer Selbstbehalt weiter gelten. Das folgende Beispiel erklärt den Zusammenhang mit frei gewählten Zahlen; es zeigt keine erhältlichen Tarife.
| Merkmal | Bisheriger Schutz | Zieltarif ohne individuellen Ausschluss | Individueller Schutz nach Ausschluss |
| Zahnersatz: Anteil der erstattungsfähigen Kosten | 70 % | 90 % | 70 % |
| Absoluter Selbstbehalt pro Jahr | 900 Euro | 500 Euro | 900 Euro |
Frei gewählte Vergleichswerte; Rechenstand: 3. Oktober 2026.
Bei 3.000 Euro erstattungsfähigen Kosten tragen Sie im bisherigen Vertrag 900 Euro selbst. Ohne Ausschluss wären es im Zieltarif 500 Euro; nach Ausschluss der Senkung bleiben es 900 Euro. Die ausgeschlossene Verbesserung beträgt in diesem Beispiel 400 Euro.
Der Versicherer erstattet unter diesen Annahmen 2.100 Euro, 2.500 Euro beziehungsweise 2.100 Euro. Entscheidend ist also der individuell vereinbarte Selbstbehalt, nicht allein die niedrigere Zahl in der Tarifübersicht.
Abgleichen statt auf die Tarifübersicht vertrauen
Lassen Sie sich den nach dem Wechsel geltenden Selbstbehalt schriftlich bestätigen. Die Tarifübersicht allein reicht nicht: Wird die Senkung wirksam ausgeschlossen, kann für Sie ein höherer Betrag gelten.
Gleichen Sie die Bestätigung mit Angebot, Verzichtserklärung und späterem Nachtrag ab. Widersprechen sich die Unterlagen, lassen Sie den richtigen Betrag eindeutig schriftlich klären.
Spätere Mehrleistungen und Rückwechsel schriftlich klären
Endet ein Mehrleistungsverzicht automatisch?
Nein. Ein Mehrleistungsausschluss endet nicht allein deshalb, weil Zeit vergangen ist. Dafür braucht es eine entsprechende Vereinbarung oder ein konkretes vertragliches Recht.
Prüfen Sie, ob der Ausschluss befristet ist oder eine spätere Erweiterung ausdrücklich vorgesehen ist. Fehlt eine solche Regelung, sollten Sie zusätzliche Leistungen nicht fest einplanen. Eine neue Risikoprüfung kann nötig sein.
Ist der Rückwechsel in den bisherigen Tarif ohne neue Prüfung sicher?
Nein, das ist nicht allgemein gesichert. Bietet der frühere Tarif gegenüber Ihrem dann bestehenden Schutz Mehrleistungen, kann dafür eine neue Risikoprüfung nötig werden.
Lassen Sie vor der Unterschrift klären, welche Rückkehr- oder Optionsrechte Sie tatsächlich haben. Dass eine Leistung früher versichert war, sichert Ihnen allein noch keinen späteren Rückweg.
Erfahrungen mit der FinanzSchneiderei
So bereiten Sie Ihre Tarifwechselanfrage vor
Sie haben ein Wechselangebot mit Mehrleistungsverzicht erhalten und möchten Ihren Beitrag und Versicherungsschutz zusammen betrachten? Halten Sie für die Beratung diese Unterlagen bereit:
- Aktueller Versicherungsschein mit individuellen Nachträgen
- Bedingungen des bisherigen Tarifs und des Zieltarifs
- Persönliches Wechselangebot mit Beitragsaufstellung
- Gegenüberstellung der Mehr- und Minderleistungen
- Vollständige Verzichtserklärung mit Anlagen
Nutzen Sie das folgende Formular für Ihre schriftliche Tarifwechselanfrage. Nennen Sie Ihren bisherigen Tarif, den angebotenen Zieltarif und die konkrete Frage zur Verzichtserklärung. Halten Sie die Unterlagen für die anschließende Abstimmung bereit.
Tarifwechsel schriftlich anfragen
Wenn Sie zunächst sprechen möchten, können Sie eine kostenlose Erstberatung zum Tarifwechsel vereinbaren.
Quellen und fachlicher Stand
Redaktioneller Quellenstand: 5. Oktober 2026. Die Praxisbeispiele stammen aus unserer Tarifwechselberatung. Maßgeblich für Ihren konkreten Schutz sind die vereinbarten Bedingungen und individuellen Vertragsunterlagen.
- § 204 Abs. 1 Nr. 1 VVG: Tarifwechsel und Mehrleistungen
- PKV-Tarifwechsel-Leitlinien: Leistungsunterschiede, Selbstbehalt und spätere Rückwechsel; Selbstverpflichtung der beigetretenen Versicherer
- BGH, Urteil vom 13. April 2016, IV ZR 393/15: Mehrleistungsausschluss
- BGH, Urteil vom 20. Juli 2016, IV ZR 45/16: getrennte Beurteilung von Mehr- und Minderleistungen

Gründer und Geschäftsführer der Finanzschneiderei
Seit 1998 bin ich in der Versicherungsbranche tätig – angefangen bei der Bayerischen Beamtenkrankenkasse, später als Gründer und Geschäftsführer der Finanzschneiderei. Mit über 25 Jahren Erfahrung begleite ich Menschen auf ihrem Weg durch das komplexe System der Krankenversicherung – sei es in Deutschland, in Europa oder weltweit.