Private Krankenversicherung für Beamte – Beihilfe optimal ergänzen & richtig entscheiden
Wenn Beamte nach einer Krankenversicherung suchen, landen viele erstmal bei allgemeinen PKV-Artikeln. Das Problem: Beamte ticken anders – weil die Beihilfe das Spiel komplett verändert. Sie versichern nicht „Krankenversicherung wie alle anderen“, sondern sie müssen Beihilfe + Restkostenversicherung sauber kombinieren.
Genau deshalb ist „PKV für Beamte“ kein Produktkauf, sondern eine Systementscheidung: Passt der Tarif wirklich zu Ihrem Beihilfesatz? Was gilt in Ihrem Bundesland? Was passiert bei Kindern, später im Ruhestand oder bei Statuswechseln?
Seit vielen Jahren beraten wir Menschen rund um Krankenversicherung – mit einem Schwerpunkt auf komplexen Konstellationen, bei denen Standardvergleiche nicht reichen. Unser Anspruch ist nicht „irgendein Tarif“, sondern eine Lösung, die zu Ihrer Beihilfe passt, langfristig stabil ist und im Ernstfall funktioniert.
Wir sind die FinanzSchneiderei: Unsere Berater sind erfahrene PKV-Versicherungsmakler für Beamte
Welche Situation passt zu Ihnen?
Beamtenanwärter oder Referendar
Sie starten in die Ausbildung? Für diese Phase gibt es eigene Anwärtertarife und eine eigene Seite.
Schon privat versichert
Sie sind seit wenigen Jahren privat versichert und überlegen, den Versicherer zu wechseln.
Vorerkrankungen
Sie möchten vor dem Antrag klären, zu welchen Bedingungen ein Versicherer Sie aufnimmt.
- Warum Beamte eine andere Krankenversicherung brauchen
- Kosten der privaten Krankenversicherung für Beamte
- Private Krankenversicherungen für Beamte im Vergleich
- PKV für Beamte mit Vorerkrankung
- Wechsel in den ersten Jahren
- GKV oder PKV für Beamte
- Typische Fehler bei der PKV für Beamte
- Versicherungsmakler für Beamte
- PKV für Beamte in Bayern
- Private Krankenversicherung für Beamte im Ruhestand
- Häufige Fragen zur PKV für Beamte
- Beratung zur PKV für Beamte
Warum Beamte eine andere Krankenversicherung brauchen
Für Beamte gilt ein eigenes System: Der Dienstherr beteiligt sich über die sogenannte Beihilfe an den Krankheitskosten, einen Arbeitgeberanteil zur gesetzlichen Krankenversicherung erhalten Beamte in der Regel nicht. Beamte sichern deshalb nur den Teil der Kosten privat ab, den die Beihilfe nicht übernimmt.
Für Beamtenanwärter und Referendare gelten beim Einstieg eigene Besonderheiten: Unsere Seite zur PKV für Beamtenanwärter und Referendare erklärt Beihilfe, Anwärtertarife und den späteren Übergang.
Was bedeutet Beihilfe?
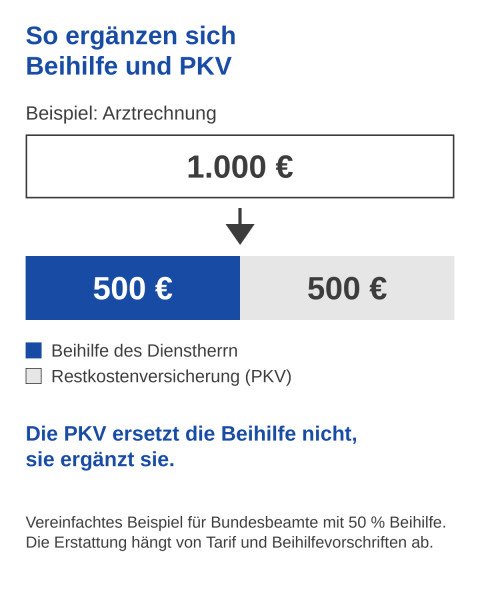
Die Beihilfe ist ein gesetzlich geregelter Zuschuss des Dienstherrn zu Krankheits-, Pflege- und Behandlungskosten – kein Versicherungsvertrag. Sie reichen die Arztrechnung bei der Beihilfestelle ein und erhalten einen festen Prozentsatz erstattet.
Den verbleibenden Anteil übernimmt die private Krankenversicherung. Man spricht deshalb von einer Restkostenversicherung: Sie ergänzt die Beihilfe und erstattet nur, was der Staat nicht trägt. Darum liegen die Beiträge häufig unter denen einer vollständigen privaten Krankenversicherung, und Sie können Leistungen wie Zahnersatz oder Krankenhausbehandlung individuell wählen.
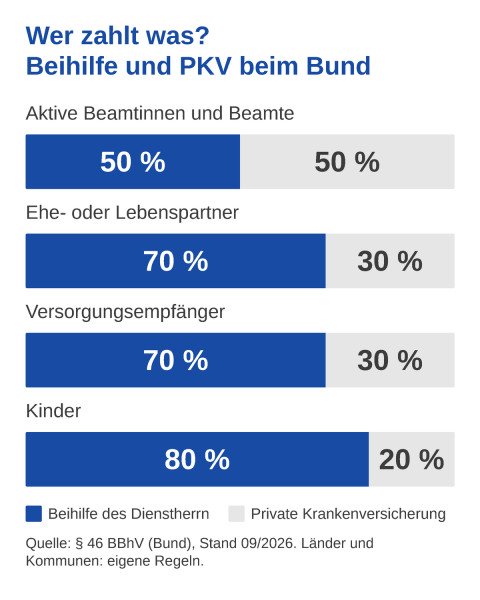
Wie hoch ist der Beihilfeanspruch beim Bund?
- aktive Beamtinnen und Beamte: 50 %
- berücksichtigungsfähige Ehe- oder Lebenspartner: 70 %
- Versorgungsempfänger: 70 %
- berücksichtigungsfähige Kinder: 80 %
Übrigens: Ab zwei berücksichtigungsfähigen Kindern steigt der Satz der beihilfeberechtigten Person beim Bund auf 70 %. Bei Ländern und Kommunen gelten die jeweiligen Beihilfevorschriften. Damit Beihilfe und Tarif zusammenpassen, kommt es auf eine sorgfältige Tarifwahl an.
Kosten der privaten Krankenversicherung für Beamte
Für einen 25-jährigen Bundesbeamten mit 50 % Beihilfe liegen die monatlichen Beiträge zwischen 241,26 € und 433,93 €, jeweils inklusive Pflegepflichtversicherung (Versicherungsbeginn 01.10.2026, Stand 30.09.2026). Grundlage ist unser Vergleich von 35 Tarifkombinationen mit Zweibettzimmer und Privatarzt oder besser, 0 bis 600 € Selbstbehalt und Beihilfeergänzung. Ihre persönlichen Kosten hängen vor allem von Eintrittsalter, Gesundheitszustand, Beihilfesatz und Leistungsumfang ab.
Die Beiträge werden nicht nach dem Einkommen berechnet. Weil die Beihilfe einen großen Teil der Krankheitskosten übernimmt, sind die PKV-Beiträge für Beamte oft deutlich günstiger als bei einer klassischen privaten Vollversicherung ohne Beihilfe.
PKV Kosten für Beamte und Beamtinnen auf Probe und auf Lebenszeit
Nach der Verbeamtung auf Probe oder auf Lebenszeit verändert sich die Beitragssituation. Die Anwärtertarife enden, und der Versicherte wechselt in einen regulären Beihilfetarif.
Viele Beamte entscheiden sich bewusst für höhere Leistungen:
- stationäre Behandlung mit Chefarzt
- Einbett- oder Zweibettzimmer im Krankenhaus
- hochwertige Zahnleistungen
Die aktuelle Beitragsspanne für den beschriebenen Vergleich finden Sie in der Tabelle „Kosten der privaten Krankenversicherung für Beamte im Überblick“.
Kosten der privaten Krankenversicherung für Beamte im Überblick
| Status / Beispiel | Kosten und Beiträge pro Monat | Einordnung |
| Bundesbeamter, 25 Jahre, 50 % Beihilfe | 241,26 € bis 433,93 € | 35 verglichene Tarifkombinationen, Stand 30.09.2026 |
| Beamtenanwärter und Referendare | eigene Anwärtertarife | Details auf unserer Seite PKV für Beamtenanwärter und Referendare |
Der persönliche Beitrag hängt unter anderem von Eintrittsalter, Gesundheitsprüfung, Beihilfe, Tarif und gewählten Leistungen ab.
So läuft die Beratung zur PKV für Beamte ab
1. Status und Beihilfe klären
Wir prüfen Dienstherr, Beamtenstatus, Bundesland und Beihilfeanspruch.
2. Tarife und Leistungen vergleichen
Wir vergleichen mehrere Gesellschaften; bei Vorerkrankungen kann eine anonyme Risikovoranfrage sinnvoll sein.
3. Entscheidung und Antrag begleiten
Wir erläutern Unterschiede, dokumentieren die Auswahl und begleiten den Antrag.
Erfahrungen mit unserer PKV-Beratung
Private Krankenversicherung für Beamte im Vergleich
Die private Krankenversicherung für Beamte funktioniert anders als bei Selbstständigen oder Angestellten. Beamte schließen keinen klassischen Volltarif ab, sondern einen Beihilfetarif, der exakt zu ihrem Beihilfeanspruch passt.
Der Markt bietet eine große Auswahl an Tarifen – mit unterschiedlichen Leistungen, Beitragsstrukturen und langfristigen Beitragsentwicklungen. Genau deshalb lohnt sich ein genauer Blick auf die entscheidenden Unterschiede.
In unserer täglichen Beratung sehen wir immer wieder, dass Beamte sich zunächst stark am Beitrag orientieren. Doch ein günstiger Tarif ist nicht automatisch der passende Tarif. Entscheidend ist, ob der Tarif langfristig stabil ist und ob die Leistungen tatsächlich zu Ihrer Beihilfesituation passen.
Die drei folgenden Karten zeigen Beispieltarife aus diesem Vergleich. Alle Leistungen sind gleich aufgebaut, damit Sie die Tarife direkt nebeneinander sehen.
Continentale
Tarif: Beihilfetarif COMFORT
monatlich
241,26 €
inklusive Pflegepflichtversicherung
- Krankenhaus: Zweibettzimmer, Privatarzt
- Zahnersatz: 100 %
- Heilpraktiker: 100 %
- Beihilfeergänzung: inklusive
- Selbstbehalt: 10 € je Leistung
AXA / DBV
Tarif: Beihilfetarif VisB
monatlich
303,26 €
inklusive Pflegepflichtversicherung
- Krankenhaus: Zweibettzimmer, Privatarzt
- Zahnersatz: 100 %
- Heilpraktiker: 100 %
- Beihilfeergänzung: inklusive
- Selbstbehalt: kein Selbstbehalt
Debeka
Tarif: Beihilfetarif B
monatlich
334,00 €
inklusive Pflegepflichtversicherung
- Krankenhaus: Einbettzimmer, Privatarzt
- Zahnersatz: 100 %
- Heilpraktiker: 100 %
- Beihilfeergänzung: inklusive
- Selbstbehalt: kein Selbstbehalt
Tarifkombinationen im Beispiel: Continentale COMFORT-B/50S, SP2-B/50S, EB-BU/50, PVB · AXA / DBV VisB 50T-U, BW2 50T-U, BN VisB-U, PVB · Debeka B30, B20K, WL20K, WL30, BC, PVB. Zahnleistungen sind je nach Tarif in den ersten Vertragsjahren begrenzt (Zahnstaffel). „100 %“ bezieht sich jeweils auf den privat versicherten Anteil neben der Beihilfe.
Wichtig zu verstehen: Beiträge bleiben nicht dauerhaft gleich, sondern werden regelmäßig angepasst. Einen Überblick dazu finden Sie hier: PKV Beitragsanpassung
Ihre persönlicher Tarifvergleich inkl. PKV-Beratung für Beamte anfragen
Antworten Sie online und lassen Sie sich einen ausführlichen Tarifvergleich von unseren Beratern erstellen. Wir ordnen Ihre Anfrage der PKV-Beratung für Beamte zu und melden uns innerhalb von 24 Stunden.
0821 / 907 86 440
Sie möchten Ihre Situation direkt besprechen? Rufen Sie uns an.
PKV für Beamte mit Vorerkrankung: erst anonym prüfen
Viele Beamte stellen sich die Frage, ob eine private Krankenversicherung trotz Vorerkrankung überhaupt realistisch ist. Fakt ist: Eine Gesundheitsprüfung ist immer verpflichtend – und ihr Ergebnis hat direkte Auswirkungen auf die Aufnahmebedingungen.
Je nach individueller Risikoeinschätzung kommt es zu:
- normaler Annahme
- Risikozuschlägen
- Leistungsausschlüssen
- in seltenen Fällen auch zur Ablehnung
- oder Aufnahme über die Öffnungsaktion für Beamte (ohne Ablehnung, max. 30 % Zuschlag, keine Leistungsausschlüsse).
Die Öffnungsaktion bleibt ein wichtiger Auffangweg, sollte aber nicht vorschnell an die Stelle eines Marktvergleichs treten.
Versicherer bewerten Risiken sehr unterschiedlich: Psychotherapie, Rückenbeschwerden, Migräne, Asthma oder stärkere Allergien können die Annahme in der PKV beeinflussen, und die Gesundheitsprüfung fällt von Versicherer zu Versicherer sehr unterschiedlich aus. Deshalb zuerst anonym prüfen, bevor Sie einen formellen Antrag stellen.
Unsere Praxis in der FinanzSchneiderei: Als spezialisierter Versicherungsmakler für Beamte vertreten wir ausschließlich Ihre Interessen. Mit anonymisierten Risikovoranfragen prüfen wir vorab mehrere Versicherer und vergleichen, zu welchen Bedingungen eine Aufnahme möglich ist, bevor ein formeller Antrag gestellt wird.
Schon privat versichert? Wechsel in den ersten Jahren prüfen
Wenn Sie erst seit wenigen Jahren privat versichert sind, kann ein Wechsel zu einem anderen Versicherer prüfenswert sein – etwa wenn Leistungen, Beitrag oder die Beihilfe-Passung nicht mehr stimmen oder sich Ihre Situation durch Familie, Dienstherr oder Leistungswünsche verändert hat.
- Alterungsrückstellungen: Wechseln Sie zu einem anderen Versicherer, nehmen Sie bei Verträgen ab dem 01.01.2009 nur einen Teil Ihrer Alterungsrückstellungen mit, nämlich den Teil, der dem Leistungsumfang des Basistarifs entspricht (§ 204 Abs. 1 Nr. 2 VVG). In den ersten Versicherungsjahren ist noch wenig angespart; der Nachteil fällt deshalb meist kleiner aus als nach vielen Jahren. Ob sich ein Wechsel lohnt, prüfen wir im Einzelfall.
- Neue Gesundheitsprüfung: Beim neuen Versicherer müssen Sie sie erneut durchlaufen. Erkrankungen und Behandlungen seit dem ursprünglichen Vertragsbeginn können deshalb relevant werden. Prüfen Sie Ihre Annahmemöglichkeiten daher zuerst anonym.
- Reihenfolge bei der Kündigung: Kündigen Sie den bisherigen Vertrag erst, wenn der neue Vertrag angenommen ist. Nach § 205 Abs. 6 VVG wird die Kündigung nur wirksam, wenn die lückenlose Anschlussversicherung nachgewiesen wird.
Nicht immer ist ein Versichererwechsel nötig: Bei einem Tarifwechsel innerhalb derselben Gesellschaft werden Ihre bisherigen Alterungsrückstellungen angerechnet (§ 204 Abs. 1 Nr. 1 VVG). Mehr dazu: PKV-Tarifwechsel.
Hat sich nur Ihr Beihilfesatz geändert, reicht meist eine Anpassung des bestehenden Vertrags. Mehr dazu unter Typische Fehler bei der privaten Krankenversicherung für Beamte.
Praxis aus der FinanzSchneiderei: Viele Beamte kommen erst zu uns, wenn eine Beitragserhöhung eintritt. In der Beratung zeigt sich dann häufig, dass die ursprüngliche Tarifentscheidung entscheidend für die langfristige Beitragsstabilität gewesen wäre.
Restkostenversicherung: Warum sie die PKV ergänzt, aber nicht ersetzt
Bei Beamten ist die private Krankenversicherung in der Regel keine Vollversicherung. Sie ist eine Restkostenversicherung, die die Beihilfe ergänzt.
Das ist einer der größten Vorteile:
- Sie versichern nur den Teil, den die Beihilfe nicht übernimmt.
- Sie können Leistungen passend zur Beihilfe gestalten.
- Sie sind (je nach Tarif) wie ein Privatpatient abgesichert.
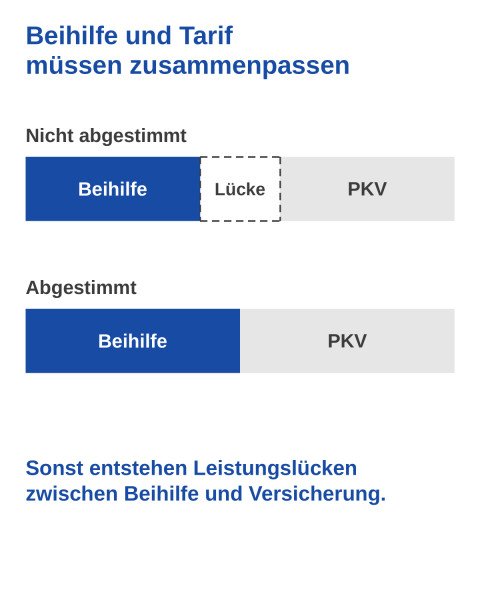
Aber: Das funktioniert nur, wenn der Tarif beihilfekonform ist. „Beihilfekonform“ heißt nicht nur, dass „Beamte draufsteht“, sondern dass die Tarifbausteine so gewählt sind, dass sie in der Praxis mit der Beihilfe sauber zusammenspielen.
FinanzSchneiderei-Expertentipp: Eine Restkostenversicherung ergänzt grundsätzlich den Teil der Krankheitskosten, den die Beihilfe nicht übernimmt. Trotzdem können Lücken bleiben. Je nach Beihilfeordnung und Tarif betrifft das zum Beispiel Eigenbehalte, begrenzte Erstattungen bei Zahnersatz oder Heilpraktikerleistungen sowie Wahlleistungen im Krankenhaus. Deshalb prüfen wir nicht nur, ob ein Tarif beihilfekonform ist, sondern auch, welche Kosten im Ernstfall tatsächlich beim Beamten verbleiben können. Ein passender Beihilfeergänzungstarif kann solche Lücken zusätzlich absichern.
GKV oder PKV für Beamte – Welche Lösung ist wirklich sinnvoll?
Beamte können grundsätzlich selbst entscheiden, ob sie sich gesetzlich oder privat krankenversichern. Dennoch kann es Situationen geben, in denen die gesetzliche Krankenversicherung eine sinnvolle Alternative darstellt. Entscheidend sind dabei Faktoren wie Familienplanung, persönlicher Gesundheitszustand und die langfristige finanzielle Planung. Wir rechnen nicht „PKV gut, GKV schlecht“, sondern prüfen, ob die Entscheidung in 10, 20 und 30 Jahren noch tragfähig ist.
In einzelnen Bundesländern gibt es zusätzlich eine pauschale Beihilfe; dann kann die GKV eine echte Alternative sein.
Wer sich für die PKV entscheidet, sollte auch die langfristige Perspektive kennen – denn ein späterer Wechsel ist nur unter bestimmten Voraussetzungen möglich. Mehr dazu lesen Sie hier: Zurück in die gesetzliche Krankenversicherung
Wann die gesetzliche Krankenversicherung sinnvoll sein kann
Die gesetzliche Krankenversicherung kann für Beamte sinnvoll sein, wenn bestimmte Punkte zusammenkommen – zum Beispiel:
- große Familie geplant und die GKV-Familienversicherung ist ein starkes Argument
- keine Gesundheitsprüfung gewünscht oder Gesundheitszustand erschwert PKV
- klare Präferenz für das GKV-System (z. B. Abrechnung über Karte, weniger Einzelfalllogik)
Aber der Haken, den viele erst zu spät sehen: Beamte zahlen in der GKV häufig den Beitrag alleine, weil kein Arbeitgeberanteil wie bei Angestellten gezahlt wird. Das kann die GKV für Beamte spürbar teurer machen, als man es aus dem Angestelltenmodell gewohnt ist.
Warum sich PKV meist lohnt
Für viele Beamte passt die private Krankenversicherung besser zum Beihilfesystem. Da der Dienstherr einen Teil der Krankheitskosten übernimmt, muss nur der verbleibende Anteil abgesichert werden. Dadurch ergeben sich häufig mehrere Vorteile:
- Beiträge beziehen sich nur auf den Restkostenanteil
- Leistungen können individuell gewählt werden
- häufig schnellere Termine bei Fachärzten
- zusätzliche Leistungen im Krankenhaus oder bei Zahnbehandlungen
Besonders für junge Beamte sind die Beiträge oft deutlich niedriger als in der gesetzlichen Krankenversicherung. Gleichzeitig können Leistungen individuell an die persönliche Situation angepasst werden.
Was viele Beamte unterschätzen: Die Pflegeabsicherung muss zusätzlich geregelt werden. Hier erfahren Sie, worauf es ankommt: Pflegeversicherung für Beamte
Wer vom Dienstherrn ins Ausland entsandt wird und dort anderweitig abgesichert ist, sollte vor einer Kündigung prüfen, ob eine PKV Anwartschaftsversicherung sinnvoll ist.
PKV für Beamtenanwärter und Referendare
Wer noch im Vorbereitungsdienst oder in der Anwärterzeit ist, hat bei Tarifwahl und späterem Statuswechsel eigene Fragen. Die Details haben wir unter PKV für Beamtenanwärter und Referendare gebündelt. Dort geht es um die Besonderheiten dieser Ausbildungs- und Übergangsphase.
Typische Fehler bei der privaten Krankenversicherung für Beamte
Die Entscheidung für eine private Krankenversicherung begleitet Beamte meist über viele Jahrzehnte. Trotzdem wird sie häufig sehr schnell getroffen – oft innerhalb weniger Tage vor Beginn des Referendariats oder der Verbeamtung.
In unserer täglichen Beratung sehen wir immer wieder ähnliche Fehler, die später zu unnötigen Kosten oder Einschränkungen bei Leistungen führen können. Wer diese Punkte kennt, trifft meist deutlich bessere Entscheidungen.
Fehler Nr. 1: Als Beamter nur auf den PKV Beitrag schauen
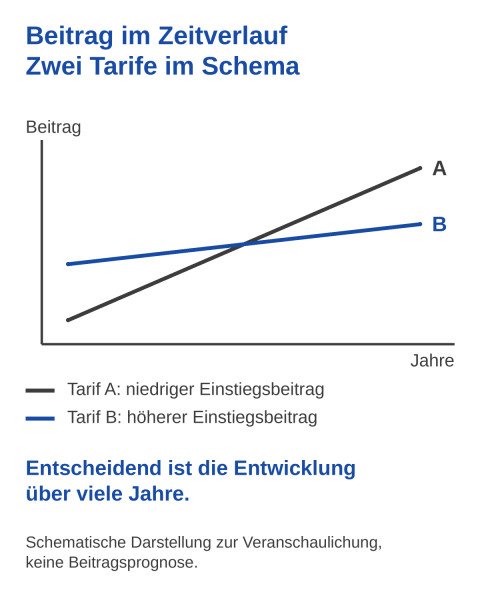
Der häufigste Fehler ist die Orientierung am günstigsten Beitrag. Gerade online wirken viele Tarife durch niedrige Einstiegspreise besonders attraktiv. Der Beitrag allein sagt jedoch wenig über die tatsächliche Qualität aus.
Entscheidend sind vor allem:
- Leistungsumfang (z. B. Zahn, Krankenhaus)
- langfristige Beitragsentwicklung
- Tarifstruktur des Versicherers
- Flexibilität bei späteren Tarifwechseln
Ein günstiger Tarif kann später deutlich teurer werden oder wichtige Leistungen einschränken.
Praxis-Tipp bei Beitragsrückerstattung:
Liegt Ihr Rechnungsanteil unter der möglichen Rückerstattung, kann es sich lohnen, kleine Rechnungen nur bei der Beihilfe einzureichen und den Rest selbst zu zahlen. Wir rechnen das für jedes Jahr individuell durch.
Fehler Nr. 2: Beihilfe falsch berücksichtigen
Die Beihilfe ist das zentrale Element der Krankenversicherung für Beamte. Dennoch wird sie bei vielen Tarifentscheidungen nur oberflächlich betrachtet. Dabei können sich die Beihilferegelungen je nach Bundesland deutlich unterscheiden. Auch Familienstand und Kinder verändern den Beihilfeanspruch.
Typische Fragen, die vor der Tarifwahl geklärt werden sollten:
- Wie hoch ist der Beihilfeanspruch aktuell?
- Wie verändert sich die Beihilfe bei Kindern?
- Welche Leistungen sind beihilfefähig?
- Welche Ergänzungen sind sinnvoll?
Wer diese Punkte nicht berücksichtigt, riskiert später Leistungslücken zwischen Beihilfe und Versicherung.
Praxis-Tipp Beihlifeänderung:
Ändert sich der Beihilfebemessungssatz, besteht nach § 199 Abs. 2 VVG im bestehenden Krankheitskostentarif ein Anspruch auf Anpassung des Versicherungsschutzes. Wird die Anpassung innerhalb von sechs Monaten nach der Änderung beantragt, muss sie ohne Risikoprüfung und Wartezeiten erfolgen.
Fehler Nr. 3: Gesundheitsfragen falsch beantwortet
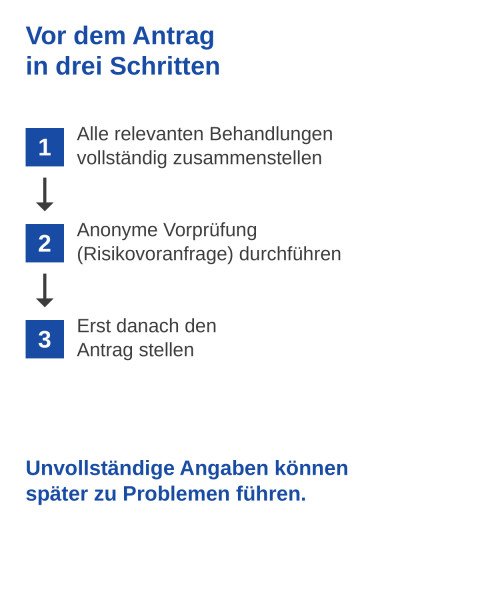
Bei der privaten Krankenversicherung ist eine Gesundheitsprüfung üblich. Dabei fragen Versicherer nach früheren Erkrankungen, Behandlungen oder Medikamenten. Unvollständige Angaben können später zu Problemen führen.
Deshalb empfiehlt sich vor dem Antrag eine vollständige Übersicht aller relevanten Behandlungen.
Eine sichere Lösung ist eine anonyme Vorprüfung vor dem Antrag. Lassen Sie Ihre Situation hier prüfen:
Fehler Nr. 4: Beratung nur bei einer Versicherung einholen
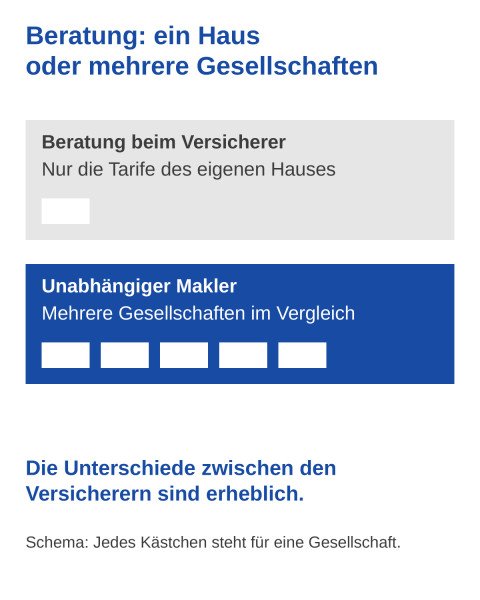
Ein weiterer häufiger Fehler ist die Beratung direkt bei einem Versicherungsunternehmen. Vertreter können naturgemäß nur die Tarife ihres eigenen Hauses anbieten.
Der Markt für private Krankenversicherungen ist jedoch groß, und die Unterschiede zwischen den Versicherern sind erheblich.
Ein unabhängiger Versicherungsmakler für Beamte kann dagegen mehrere Gesellschaften vergleichen und die Lösung auswählen, die wirklich zur individuellen Situation passt.
Versicherungsmakler für Beamte
Die private Krankenversicherung gehört zu den komplexesten Versicherungsbereichen in Deutschland. Für Beamte kommt zusätzlich das Beihilfesystem hinzu, das je nach Bundesland und Lebenssituation unterschiedlich ausgestaltet ist.
Deshalb ist eine unabhängige Beratung bei der Wahl der Krankenversicherung besonders wichtig.
Wir begleiten seit vielen Jahren Beamte, Referendare und Beamtenanwärter bei der Wahl ihrer Krankenversicherung. Dabei betrachten wir nicht nur den aktuellen Beitrag, sondern die langfristige Struktur der Tarife.
Beim Vergleich unterscheiden sich Tarife vor allem in diesen Punkten:
- Leistungsumfang
- Beitragsstruktur
- Stabilität der Beiträge
- Zusatzleistungen im Beihilfebereich
Wenn Sie Ihre Situation sauber prüfen lassen möchten, können Sie hier direkt starten:
Warum eine spezialisierte Beratung wichtig ist
Die Kombination aus Beihilfe und privater Krankenversicherung bringt einige Besonderheiten mit sich. Dazu gehören unter anderem:
- unterschiedliche Beihilferegelungen der Bundesländer
- spezielle Anwärtertarife für Referendare
- unterschiedliche Leistungsdefinitionen in PKV-Tarifen
- langfristige Beitragsentwicklung
Wer sich ausschließlich auf einen Tarifvergleich im Internet verlässt, übersieht häufig wichtige Details.
PKV für Beamte in Bayern: Das gilt bei der Beihilfe
In Bayern regelt Art. 96 des Bayerischen Beamtengesetzes die Beihilfe. Diese Regeln sind für die Wahl des PKV-Tarifs besonders wichtig:
| Thema | Regelung in Bayern |
| Beihilfe für Beamte | 50 %, während der Elternzeit 70 % |
| Ehe- oder Lebenspartner, Versorgungsempfänger | 70 % |
| Kinder | 80 %. Sind zwei oder mehr Kinder berücksichtigungsfähig, steigt der Satz eines Elternteils auf 70 %. |
| Einkommensgrenze für Partner | Gesamtbetrag der Einkünfte im zweiten Kalenderjahr vor dem Beihilfeantrag höchstens 22.648 €; die Grenze wird jährlich angepasst |
| Chefarzt und Zweibettzimmer | beihilfefähig mit Eigenbeteiligung: 25 € je Krankenhaustag für wahlärztliche Leistungen und 7,50 € je Tag für das Zweibettzimmer, höchstens 30 Tage im Jahr |
| Arzneimittel und Medizinprodukte | Beihilfe mindert sich um 3 € je verordnetem Arzneimittel, Verbandmittel und Medizinprodukt |
| Pauschale Beihilfe für die GKV | gibt es in Bayern nicht. Wer gesetzlich versichert bleibt, zahlt den Beitrag in voller Höhe selbst und erhält Beihilfe nur für Zahnersatz, Heilpraktiker und Wahlleistungen im Krankenhaus. |
Die Eigenbeteiligungen können über einen passenden Beihilfeergänzungstarif abgesichert werden; das prüfen wir im Tarifvergleich. Von unserem Standort in Friedberg bei Augsburg beraten wir Beamte unter Berücksichtigung der bayerischen Beihilfevorschriften.
Private Krankenversicherung für Beamte im Ruhestand
Viele Beamte beschäftigen sich erst spät mit ihrer Krankenversicherung im Ruhestand. Dabei sollte dieses Thema schon bei der Tarifwahl berücksichtigt werden.
Wichtig: Der Beihilfeanspruch bleibt in der Regel auch im Ruhestand bestehen, oft sogar mit höherem Prozentsatz.
PKV Kosten für Beamte in Pension oder im Ruhestand
Beamte im Ruhestand werden in den Beihilfevorschriften als Versorgungsempfänger bezeichnet. Für sie gelten meist erhöhte Beihilfesätze: In vielen Fällen steigt der Beihilfesatz auf etwa 70 Prozent der Krankheitskosten, für Ehepartner häufig ebenfalls auf 70 Prozent (abhängig vom Einkommen).
Der privat zu versichernde Anteil kann im Ruhestand deshalb sogar kleiner werden als während der aktiven Dienstzeit, die PKV wird also nicht zwangsläufig teurer. Die tatsächliche Beitragsentwicklung hängt allerdings stark vom gewählten Tarif und vom Versicherer ab. Ändert sich der Beihilfebemessungssatz, kann der bestehende PKV-Schutz nach § 199 Abs. 2 VVG angepasst werden.
Altersrückstellungen
Ein wichtiger Bestandteil der privaten Krankenversicherung sind sogenannte Altersrückstellungen. Ein Teil des Beitrags wird während der aktiven Zeit angespart, um steigende Gesundheitskosten im Alter abzufedern.
Das System funktioniert vereinfacht so:
- In jungen Jahren wird mehr Beitrag gezahlt als aktuell benötigt wird.
- Dieser Anteil wird als Rückstellung angespart.
- Im Alter stabilisiert diese Rückstellung den Beitrag.
Die tatsächliche Beitragsentwicklung hängt jedoch stark vom gewählten Tarif und vom Versicherer ab. Deshalb ist die ursprüngliche Tarifwahl besonders entscheidend.
Häufige Fragen über die PKV für Beamte
Ist die private Krankenversicherung für Beamte Pflicht?
Nein. Beamte können grundsätzlich auch in der gesetzlichen Krankenversicherung bleiben. Allerdings müssen sie dort häufig den vollen Beitrag selbst zahlen, da kein Arbeitgeberanteil gezahlt wird.
Können Beamte kostenlos Familienmitglieder mitversichern?
In der privaten Krankenversicherung gibt es keine kostenlose Familienversicherung wie in der GKV. Kinder erhalten jedoch meist einen hohen Beihilfeanspruch und müssen daher nur zu einem kleinen Teil privat versichert werden.
Welche PKV ist die beste für Beamte?
Eine pauschale Antwort gibt es nicht. Der passende Tarif hängt von mehreren Faktoren ab, zum Beispiel:
- Beihilfeanspruch
- Gesundheitszustand
- gewünschte Leistungen
- langfristige Beitragsentwicklung
Kann man später von der PKV zurück in die GKV wechseln?
Ein Wechsel zurück in die gesetzliche Krankenversicherung ist für Beamte nur unter bestimmten Voraussetzungen möglich. Mehr Details finden Sie hier: Zurück in gesetzliche Krankenversicherung
Was passiert mit der PKV bei Dienstunfähigkeit?
Bei Dienstunfähigkeit bleibt die private Krankenversicherung grundsätzlich bestehen. Der Beihilfeanspruch bleibt in der Regel ebenfalls erhalten; bei geändertem Beihilfebemessungssatz ist eine Anpassung des PKV-Schutzes möglich.
Wer ist beihilfeberechtigt?
Beihilfeberechtigt sind in erster Linie Beamte, Beamtenanwärter und Pensionäre. Ehepartner und Kinder können unter bestimmten Voraussetzungen berücksichtigungsfähig sein; dann erhält der Beamte auch für ihre Krankheitskosten Beihilfe.
Was ist die Öffnungsaktion für Beamte?
Die Öffnungsaktion ermöglicht Beamtenanfängern trotz Vorerkrankungen den Zugang zur privaten Krankenversicherung. Es gelten besondere Bedingungen: keine Ablehnung, keine Leistungsausschlüsse, höchstens 30 % Risikozuschlag und Antrag innerhalb von sechs Monaten nach der Verbeamtung. Sie ist eine freiwillige Selbstverpflichtung der teilnehmenden Versicherer.
Was kostet die PKV für Beamte mit Kindern?
Bei Kindern übernimmt die Beihilfe beim Bund in der Regel 80 %. Deshalb muss nur ein kleiner Anteil privat versichert werden. Den konkreten Beitrag ermitteln wir im Vergleich. Ab zwei berücksichtigungsfähigen Kindern steigt beim Bund zudem der Bemessungssatz der beihilfeberechtigten Person auf 70 %.
Was kostet eine private Krankenversicherung für Beamte?
Das hängt vor allem von Eintrittsalter, Beihilfesatz, Gesundheitszustand und Leistungsumfang ab. Als Orientierung: In unserem Vergleich zahlt ein 25-jähriger Bundesbeamter mit 50 % Beihilfe je nach Tarif zwischen 241,26 € und 433,93 € im Monat, inklusive Pflegepflichtversicherung (Stand 30.09.2026). Den Beitrag für Ihre Situation berechnen wir gern für Sie.
Gibt es einen Kontrahierungszwang in der PKV für Beamte?
Einen gesetzlichen Kontrahierungszwang gibt es für den Basistarif. § 193 Abs. 5 VVG verpflichtet Versicherer unter den dort genannten Voraussetzungen zur Aufnahme in den Basistarif; für Beihilfeberechtigte gibt es eine beihilfekonforme Basistarifvariante. Die Öffnungsaktion für Beamte ist dagegen eine freiwillige Selbstverpflichtung teilnehmender Versicherer und kein gesetzlicher Kontrahierungszwang.
Sind Ehepartner von Beamten über die Beihilfe abgesichert?
Ehe- oder Lebenspartner können beim Bund berücksichtigungsfähig sein. Dann beträgt der Bemessungssatz grundsätzlich 70 %. Voraussetzung ist unter anderem, dass die Einkommensgrenze von 20.000 € im zweiten Kalenderjahr vor der Antragstellung nicht überschritten wird (§ 6 Abs. 2 BBhV). Liegt das Einkommen darüber, braucht der Partner eine eigene vollständige Absicherung. Landesrecht kann abweichen.
Beratung zur PKV für Beamte
Die Wahl der richtigen Krankenversicherung ist für Beamte eine langfristige Entscheidung. Sie beeinflusst nicht nur die aktuellen Beiträge, sondern auch Leistungen und Kosten über viele Jahre hinweg.
Als unabhängiger Versicherungsmakler für Beamte unterstützt die FinanzSchneiderei Sie bei:
- der Analyse Ihres Beihilfeanspruchs
- einem strukturierten Vergleich verschiedener PKV-Tarife
- der Bewertung langfristiger Beitragsstabilität
- der Begleitung bei Antrag und Gesundheitsprüfung
Wir verbinden Ihren Beihilfeanspruch mit Ihren Leistungswünschen, vergleichen passende Tarife und klären bei Bedarf die Risikoprüfung vorab.
Wir verbinden Ihren Beihilfeanspruch mit Ihren Leistungswünschen, vergleichen passende Tarife und klären bei Bedarf die Risikoprüfung vorab.
Der schnellste Weg ist unser Anfrageformular auf dieser Seite. Sie nennen uns Ihre aktuelle Versicherungssituation; wir melden uns innerhalb von 24 Stunden.
Letzte Aktualisierung am 30.09.2026