Unabhängiger Versicherungsmakler für Ihre private Krankenversicherung
Wir beraten Sie zur privaten Krankenversicherung, zum Tarifwechsel sowie zu ergänzendem Schutz. Gemeinsam klären wir, welche Leistungen Sie brauchen und welche Beiträge zu Ihrer Lebensplanung passen. Ihr erster Schritt ist ein kostenloses Erstgespräch, auf Wunsch online.
Hier finden Sie alles zum Thema Krankenversicherung
- PKV-Beratung anfragen
- Private Krankenversicherungen im unabhängigen Versicherungsvergleich
- Versicherungsmakler für die private Krankenversicherung
- Alle Themen zur Krankenversicherung
- Die private Krankenversicherung bietet Ihnen viele Vorteile
- Weshalb Sie sich für die FinanzSchneiderei als Versicherungsmakler entscheiden sollten
- Ab welchem Einkommen ist die private Krankenversicherung möglich?
- GKV-Beiträge 2027: wann sich ein Vergleich mit der PKV lohnt
- Häufig gestellte Fragen (FAQ)
PKV-Beratung anfragen
Wir antworten innerhalb von 24 Stunden.
0821 / 907 86 440
Unsere Experten erklären Ihnen kostenlos & unverbindlich, worauf Sie achten müssen.
Private Krankenversicherung: Beratung durch unabhängige Makler
Als Krankenversicherungsmakler begleiten wir Ihre Entscheidung zwischen gesetzlicher Krankenversicherung (GKV) und privater Krankenversicherung (PKV).
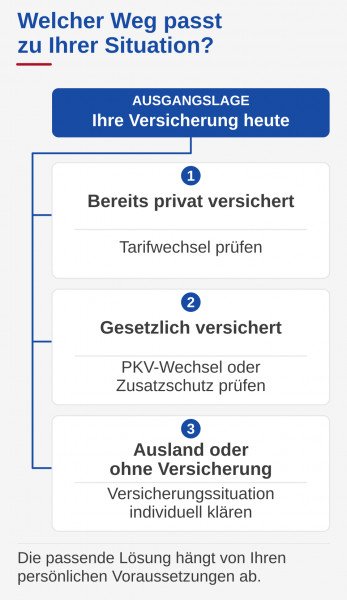
Sie sind bereits privat versichert?
Vielleicht sind Ihre Beiträge gestiegen oder Ihre Anforderungen haben sich verändert. Wir prüfen die Möglichkeiten eines Tarifwechsels innerhalb Ihrer Versicherungsgesellschaft. Dabei betrachten wir neben dem Beitrag auch die Leistungen, mögliche Eigenanteile und Veränderungen gegenüber Ihrem bisherigen Schutz. So können Sie nachvollziehen, welche Vor- und Nachteile ein anderer Tarif für Sie hätte.
Sie sind gesetzlich versichert?
Wir klären gemeinsam, ob eine private Krankenversicherung zu Ihrer Situation passt oder ob Sie Ihre gesetzliche Absicherung gezielt ergänzen möchten. Dabei berücksichtigen wir Ihre Familie, Ihre gewünschten Leistungen und die langfristige Finanzierbarkeit. Sie erhalten eine verständliche Grundlage für Ihre Entscheidung.
Sie planen einen Auslandsaufenthalt oder haben keinen Versicherungsschutz?
Hier kommt es besonders auf Ihre bisherige Absicherung, Ihren Wohnsitz und die geplante Aufenthaltsdauer an. Wir ordnen Ihre Ausgangslage ein und besprechen, welche Versicherungswege geprüft werden sollten und welche Bedingungen dabei wichtig sind.
Auch bei Vorerkrankungen unterstützen wir Sie: Mit einer anonymen Risikovoranfrage lassen sich Annahmemöglichkeiten vor einer Antragstellung einschätzen, ohne Ihren Namen zu nennen. Wir helfen Ihnen, die erforderlichen Gesundheitsangaben sorgfältig vorzubereiten.
Im kostenlosen Erstgespräch klären wir, welcher Beratungsweg zu Ihrer Situation passt.
Private Krankenversicherungen im unabhängigen Versicherungsvergleich
Suchen Sie eine Krankenversicherung, die zu Ihnen passt, wie ein handgemachter Maßanzug? Eine Kasse, die Sie bestmöglich im Fall der Fälle vor hohen Kosten schützt und dennoch fair und günstig kalkuliert ist? Gemeinsam finden wir den richtigen Tarif - ohne Dschungel.
Private Europäische Krankenversicherung
Sind Sie aktuell ohne Krankenversicherung, klären wir Ihre bisherige Absicherung und die möglichen Wege zurück in den Versicherungsschutz. Dazu kann die Prüfung einer europäischen privaten Krankenversicherung gehören.
Eine europäische Krankenversicherung (EUKV) ersetzt jedoch nicht automatisch eine deutsche GKV oder PKV. Wohnsitz, persönliche Situation und ergänzende Pflegeabsicherung prüfen wir individuell.
Internationale Krankenversicherung und Reisekrankenversicherung
Für längere Aufenthalte oder einen dauerhaften Lebensmittelpunkt im Ausland prüfen wir mit Ihnen die Möglichkeiten einer internationalen Krankenversicherung.
- Aufenthaltsländer: Wo benötigen Sie Schutz?
- Leistungen: Welche Versorgung ist Ihnen wichtig?
- Dauer: Wie lange bleiben Sie im Ausland?
Für vorübergehende Reisen ist eine Reisekrankenversicherung vorgesehen; sie ersetzt keinen umfassenden Schutz für einen dauerhaften Auslandsaufenthalt.
PKV Tarifwechsel innerhalb der Gesellschaft
Sie sind bereits privat versichert und möchten Ihren bestehenden Vertrag überprüfen? Beim PKV Tarifwechsel vergleichen wir Tarife innerhalb Ihrer Versicherungsgesellschaft.
§ 204 VVG regelt das Recht auf einen internen Tarifwechsel. Dabei betrachten wir Beitrag, Leistungen und mögliche Eigenanteile gemeinsam.
PKV für Beamte
Bei Beamten übernimmt die Beihilfe einen Teil der Krankheitskosten. Eine private Krankenversicherung für Beamte sichert den vereinbarten verbleibenden Kostenanteil ab.
Bei Vorerkrankungen prüfen wir, ob die Öffnungsaktion für Beamte infrage kommt. Ihre Voraussetzungen und Fristen erläutert der verlinkte Ratgeber.
Für den Berufseinstieg finden Sie Orientierung auf unserer Seite zur PKV für Beamtenanwärter und Referendare.
Private Pflegeversicherung
Die Pflegepflichtversicherung deckt nur einen Teil der Pflegekosten. Eine ergänzende private Pflegeversicherung kann helfen, verbleibende finanzielle Lücken zu verringern.
Wir besprechen mit Ihnen, welche zusätzliche Absicherung zu Ihrem Bedarf passt.
Krankenzusatzversicherung zur gesetzlichen Krankenkasse
Sie sind gesetzlich versichert und wünschen zusätzliche Leistungen? Mit einer Krankenzusatzversicherung können Sie Ihren Schutz gezielt ergänzen. Wir prüfen mit Ihnen, welche Ergänzungen zu Ihrem Bedarf passen.
Anwartschaftsversicherung PKV
Sie unterbrechen Ihren PKV-Schutz vorübergehend? Eine Anwartschaftsversicherung PKV sichert vereinbarte Rückkehrrechte, übernimmt in dieser Zeit aber keine Behandlungskosten.
- Kleine Anwartschaft: Rückkehrmöglichkeit insbesondere ohne erneute Gesundheitsprüfung; keine zusätzlichen Alterungsrückstellungen. Bereits vorhandene Rückstellungen bleiben grundsätzlich erhalten.
- Große Anwartschaft: Weiterer Aufbau von Rückstellungen und Berücksichtigung des ursprünglichen Eintrittsalters für die spätere Beitragsberechnung.
Rückstellungen sollen höhere Krankheitskosten im Alter abfedern. Maßgeblich sind die Vertragsbedingungen. Details finden Sie im Ratgeber zur Anwartschaftsversicherung PKV.
Versicherungsmakler für die private Krankenversicherung
Lassen Sie uns gemeinsam prüfen, welche private Krankenversicherung zu Ihrer Situation passt. Unsere unabhängigen Berater machen die Unterschiede verständlich:
- Leistungen nach Ihrem persönlichen Bedarf auswählen
- Erstattungsgrenzen und mögliche Eigenanteile erkennen
- Beiträge auch mit Blick auf Ihre Lebensplanung vergleichen
Sie erhalten eine nachvollziehbare Entscheidungshilfe und Begleitung bis zur Antragstellung.

Die private Krankenversicherung bietet Ihnen viele Vorteile
Freiberufler, Selbstständige und Menschen ohne Krankenversicherung beraten wir seit Jahrzehnten kompetent und unabhängig.
Aber auch gut verdienende Angestellte, Beamte und Beamtenanwärter prüfen mit den Experten der FinanzSchneiderei Versicherungsmakler, welche Absicherung zu ihrem Bedarf und ihrer Lebensplanung passt.
Private Krankenversicherung vergleichen
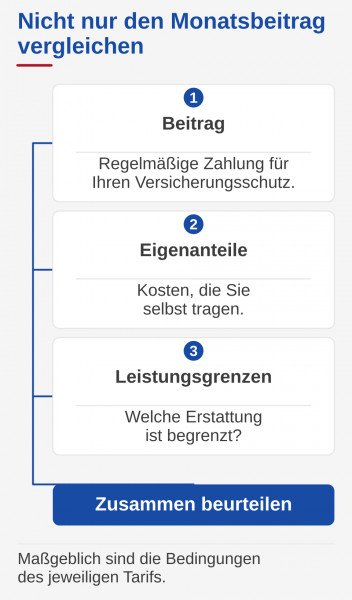
Sie erhalten einen nachvollziehbaren Vergleich, der zeigt, wie Leistungen, Beitrag und mögliche Eigenanteile zusammenpassen.
Diese Punkte betrachten wir gemeinsam:
- Leistungen: Was deckt der Tarif ab, wo gelten Erstattungsgrenzen?
- Selbstbehalt: Welchen Teil der Behandlungskosten tragen Sie selbst? Angestellte zahlen diesen Eigenanteil allein; der Arbeitgeberzuschuss bezieht sich auf den Beitrag.
- Beitragsrückerstattung: Unter welchen Bedingungen erhalten Sie Beiträge zurück? Eigene Ausgaben gehören in den Vergleich. Notwendige Behandlungen sollten Sie dafür nicht aufschieben.
- Vorerkrankungen: Eine anonyme Risikovoranfrage hilft, Annahmemöglichkeiten, mögliche Zuschläge und Leistungseinschränkungen vor einem Antrag einzuschätzen.
Denn ein passender Tarif verbindet die gewünschten Leistungen mit einer langfristig tragbaren Belastung.
Gesetzliche Krankenkasse wechseln
Rund 88 Prozent der Bevölkerung sind gesetzlich krankenversichert, so die Angaben des Bundesgesundheitsministeriums, Stand 2025. Für 2026 beträgt der allgemeine Beitragssatz 14,6 Prozent. Hinzu kommt der kassenindividuelle Zusatzbeitrag; der für 2026 bekanntgegebene durchschnittliche Zusatzbeitragssatz liegt bei 2,9 Prozent. Quelle: Bundesgesundheitsministerium – Beiträge.
Beim Vergleich gesetzlicher Krankenkassen betrachten wir neben dem jeweiligen Zusatzbeitrag auch Zusatzleistungen und Service. Ob stattdessen ein Wechsel in die PKV möglich und sinnvoll ist, prüfen wir anhand Ihrer persönlichen Voraussetzungen.
Zusatzleistungen zur gesetzlichen Kasse
Der Leistungsumfang hängt von Ihrer gesetzlichen Krankenkasse beziehungsweise Ihrem vereinbarten privaten Tarif ab. Mit einer Krankenzusatzversicherung buchen Sie individuelle Wahlleistungen hinzu, wie
Wer möchte schon teure Behandlungen selbst bezahlen oder darauf verzichten? Die Auswahl der Angebote ist riesig und unübersichtlich - wir finden Ihren Tarif.
Versicherungsvergleich vom unabhängigen PKV Berater
Unsere Kunden schätzen es, dass sie bei uns eine unabhängige Beratung für ihre private Krankenversicherung (PKV) finden können. Wir beraten Sie gerne in jedem Schritt, um die passende Lösung für Ihre individuellen Bedürfnisse zu ermitteln.
- TOP Leistung - egal ob gesetzlich oder privat versichert
- als Zusatzversicherung oder private Krankenversicherung
- für ein ganzes Leben oder nur eine Reise lang
Fragen Sie uns nach den besten Tarifen und lassen Sie sich von unseren Experten unterstützen. Vereinbaren Sie einfach einen Termin für Ihre Beratung – wir sind für Sie da, um alle Ihre Fragen zu beantworten und die ideale PKV für Sie zu finden.
0821 / 907 86 440
Unsere Experten erklären Ihnen kostenlos & unverbindlich, worauf Sie achten müssen.
Weshalb Sie sich für die FinanzSchneiderei als Versicherungsmakler entscheiden sollten
1. Bedarf klären
Wir besprechen, welche Leistungen Sie benötigen und welche Beiträge zu Ihrer Lebensplanung passen.
2. Unterschiede verstehen
Wir erklären Leistungsgrenzen und mögliche Eigenanteile, damit Sie Angebote nachvollziehbar vergleichen können.
3. Antrag vorbereiten
Wir unterstützen Sie bei Gesundheitsfragen und begleiten Sie bis zur Antragstellung.
So werden wir vergütet
Wir sind als Versicherungsmakler tätig. Vermitteln wir Ihnen einen neuen Vertrag, zahlt uns der Versicherer dafür eine Vergütung (Courtage) – die Beratung dazu ist für Sie deshalb kostenlos. Die Begleitung eines Tarifwechsels innerhalb Ihrer bestehenden privaten Krankenversicherung erfolgt gegen ein gesondert vereinbartes Honorar. Anders ein Versicherungsberater: Er wird ausschließlich von seinen Kunden bezahlt und nimmt keine Vergütung von Versicherern an.
Erfahrungen mit unserer Beratung
Ab welchem Einkommen ist die private Krankenversicherung möglich?
Für Angestellte entscheidet das Einkommen: 2026 muss Ihr regelmäßiges Bruttojahresgehalt mehr als 77.400 Euro betragen, umgerechnet 6.450 Euro im Monat. Diese Grenze heißt Versicherungspflichtgrenze oder auch Jahresarbeitsentgeltgrenze. Für Selbstständige, Freiberufler und Beamte spielt sie keine Rolle – bei ihnen kommt es auf die berufliche Stellung an. Weitere Voraussetzungen für den Wechsel in die PKV erläutert unser Zugangsratgeber.
2027 wird die Grenze außerordentlich angehoben. Liegt Ihr Einkommen nur knapp darüber, lassen Sie vor dem Jahreswechsel klären, ob Ihnen die Wahl auch 2027 offensteht. Die Hintergründe erläutert unser Ratgeber GKV-Höchstbeitrag 2027.
GKV-Beiträge 2027: wann sich ein Vergleich mit der PKV lohnt
Die Beitragsbemessungsgrenze bestimmt, bis zu welchem Einkommen GKV-Beiträge berechnet werden; die Versicherungspflichtgrenze regelt die Wahlmöglichkeit von Angestellten. Für 2027 ist bei beiden Grenzen eine zusätzliche Anhebung um 300 Euro monatlich neben der regulären Anpassung beschlossen. Das erhöht die jeweiligen Einkommensgrenzen – nicht den monatlichen Beitrag um 300 Euro.
Freiwillig versicherte Selbstständige tragen ihren Beitrag ohne Arbeitgeberzuschuss allein. Trotzdem ist eine höhere GKV-Belastung kein automatischer Grund für einen PKV-Wechsel: Entscheidend sind Ihre Leistungen, Ihre Familie und die langfristige Finanzierbarkeit. Alle Detailzahlen und die Einordnung der Änderungen finden Sie im Ratgeber zu den GKV-Beiträgen 2027.
Häufig gestellte Fragen (FAQ)
Worauf muss man beim Wechsel von der GKV zur PKV achten?
Zuerst muss geklärt werden, ob Sie die Voraussetzungen für einen Wechsel erfüllen und zu welchem Zeitpunkt dieser möglich ist. Danach sollten Sie Leistungen, Beitrag, Selbstbehalt, Krankentagegeld und Pflegeversicherung gemeinsam betrachten. Auch die Absicherung Ihrer Familie und Ihre finanzielle Planung für den Ruhestand gehören dazu.
Gesundheitsfragen müssen vollständig und richtig beantwortet werden. Kündigen Sie Ihre bisherige Absicherung erst, wenn die Annahme und der Beginn des neuen Schutzes verbindlich geklärt sind. Eine spätere Rückkehr in die gesetzliche Krankenversicherung ist nur unter bestimmten Voraussetzungen möglich.
Was sollte ich bei der PKV im Alter beachten?
Wichtig sind die versicherten Leistungen und die Frage, wie Sie die Beiträge im Ruhestand finanzieren. Alterungsrückstellungen sollen die mit dem Alter steigenden Krankheitskosten abfedern. Sie garantieren jedoch keine unveränderten Beiträge. Die Funktionsweise erläutert das Bundesgesundheitsministerium zur Alterungsrückstellung.
In der Beratung betrachten wir deshalb auch Ihre voraussichtlichen Einnahmen im Ruhestand und vorhandene Entlastungsmöglichkeiten. Ob ein später Einstieg in die PKV sinnvoll ist, lässt sich nur anhand Ihrer persönlichen Situation beurteilen.
Welche Leistungen gibt es in der privaten Krankenversicherung?
Das hängt vom vereinbarten Tarif ab. Unterschiede bestehen beispielsweise bei ambulanten Behandlungen, Krankenhausleistungen, Zahnersatz, Psychotherapie sowie Heil- und Hilfsmitteln. Entscheidend sind die Vertragsbedingungen mit ihren Erstattungsgrenzen, Voraussetzungen und möglichen Selbstbehalten.
Wir besprechen mit Ihnen, welche Leistungen Ihnen wichtig sind, und prüfen diese Punkte im Tarifvergleich. Die Bezeichnung „privat versichert“ allein beschreibt noch keinen bestimmten Leistungsumfang.
Wie sinnvoll ist eine Berufsunfähigkeitsversicherung für PKV-Versicherte?
Eine Berufsunfähigkeitsversicherung kann bei bedingungsgemäßer Berufsunfähigkeit eine vereinbarte Rente zahlen. Sie ersetzt keine Krankenversicherung und leistet nicht automatisch bei jeder längeren Erkrankung.
Für einen vorübergehenden Verdienstausfall wegen Arbeitsunfähigkeit ist gesondert zu prüfen, ob ein Krankentagegeld benötigt wird. In der Beratung betrachten wir beide Risiken getrennt und berücksichtigen dabei auch Ihre laufenden Krankenversicherungsbeiträge.
Lohnt sich eine PKV-Beratung, wenn ich bereits den GKV-Höchstbeitrag zahle?
Ja, eine Beratung kann helfen, die Möglichkeiten einzuordnen. Der GKV-Höchstbeitrag allein zeigt aber weder, ob Sie in die PKV wechseln dürfen, noch ob der Wechsel zu Ihnen passt. Zur Orientierung: 2026 beträgt der monatliche Höchstbeitrag zur Krankenversicherung bei allgemeinem Beitragssatz und durchschnittlichem Zusatzbeitrag rund 1.017 Euro – ohne Pflegeversicherung und vor einem Arbeitgeberzuschuss. Der tatsächliche Betrag hängt vom Zusatzbeitrag Ihrer Krankenkasse ab. Quelle: Bundesgesundheitsministerium – Beiträge 2026. Wir vergleichen Ihre persönliche Belastung und die benötigten Leistungen.
Prüfen Sie auch, ob die gesetzliche Krankenversicherung für mich günstiger bleibt?
Ja. Wir beziehen Ihre bestehende gesetzliche Absicherung in den Vergleich ein. Dabei betrachten wir neben dem eigenen Beitrag auch Familienmitglieder, mögliche Zusatzversicherungen, Selbstbehalte und die Absicherung bei Verdienstausfall.
Ob die PKV finanziell passt, hängt außerdem von Eintrittsalter, Gesundheitszustand, Leistungswünschen und Ihrer weiteren Lebensplanung ab. Ein niedriger Anfangsbeitrag ist keine Zusage für eine dauerhaft günstigere Absicherung.
Kann ich nach einer Gehaltserhöhung sofort in die PKV wechseln?
Bei einer Gehaltserhöhung in Ihrer bestehenden Beschäftigung ist der Wechsel grundsätzlich erst zum Jahreswechsel möglich, wenn Sie bisher gesetzlich pflichtversichert sind. Ihr regelmäßiges Bruttojahresgehalt muss dafür sowohl die Einkommensgrenze des laufenden Jahres als auch die des kommenden Jahres überschreiten. Mehr zum Wechselzeitpunkt und zu weiteren Voraussetzungen erklärt unser Ratgeber zum PKV-Zugang.
Europäische Krankenversicherung (EUKV)
Für Menschen ohne Krankenversicherung prüfen wir, welche Absicherung zu ihrer Situation passt. Dabei kann auch eine europäische Krankenversicherung (EUKV) infrage kommen. Sie ersetzt jedoch nicht automatisch eine deutsche GKV oder PKV.
- Individuelle Einordnung Ihrer Versicherungssituation
- Vergleich von Leistungsumfang, Geltungsbereich und Bedingungen
- Persönliche Begleitung bei der Antragstellung
PKV - die private Krankenversicherung
Unsere erfahrenen Experten zeigen Ihnen alle Vorteile und erklären verständlich, welche Nachteile eine PKV haben könnte.
- Leistungen passend zu Ihrem persönlichen Bedarf vergleichen
- Beiträge und mögliche Eigenanteile gemeinsam betrachten
- Gesundheitsfragen und Antrag sorgfältig vorbereiten
Ergänzen Sie Ihren Versicherungsschutz mit einer Auslandsreisekrankenversicherung. Hier können Sie außerdem Ihr Krankentagegeld berechnen.
GKV – die gesetzliche Krankenkasse
Gesetzliche Krankenkassen unterscheiden sich unter anderem beim Zusatzbeitrag, bei bestimmten Zusatzleistungen und beim Service. Ein Vergleich sollte diese Punkte gemeinsam berücksichtigen.
Wir besprechen mit Ihnen, ob ein Kassenwechsel oder eine ergänzende private Absicherung zu Ihrem Bedarf passt.
Letzte Aktualisierung am 05.10.2026