Keine Krankenversicherung - wir helfen sofort.
Wenn Sie keine Krankenversicherung haben, entscheidet vor allem eine Frage über den Weg zurück: Wo waren Sie zuletzt versichert?
Wer zuletzt gesetzlich versichert war, wird in der Regel wieder Mitglied seiner letzten Krankenkasse. Wer zuletzt privat versichert war, muss in die private Krankenversicherung zurück; dort besteht zumindest ein gesetzlicher Anspruch auf Aufnahme in den Basistarif.
Sind Sie derzeit nicht krankenversichert, prüfen wir kostenlos mit Ihnen, welcher Weg für Sie gilt, und ordnen bestehende Beitragsforderungen ein, bevor Sie etwas bezahlen.
Lassen Sie sich von unseren Versicherungsmaklern kostenlos beraten.
Inhaltsverzeichnis | Was Sie auf dieser Seite erwartet
- Versicherungsweg kostenlos prüfen
- Warum viele keine Krankenversicherung finden
- Was bedeutet Krankenversicherungspflicht in Deutschland?
- Wie Sie Nachzahlungen umgehen und Schulden vermeiden
- Krankenversicherung für EU-Bürger in Deutschland
- Europäische Krankenversicherung als Überbrückung
- Häufige Fragen von Menschen ohne Krankenversicherung
Beratung für Menschen ohne Krankenversicherung in Deutschland
Ich bin Moritz Werkmeister, Krankenversicherungsexperte mit 15 Jahren Erfahrung in der FinanzSchneiderei. Wer keine Krankenversicherung hat, braucht vor allem eine klare Einschätzung: Welcher Weg zurück steht offen, und welche Forderungen sind tatsächlich berechtigt?
In einem vertraulichen Erstgespräch prüfe ich mit Ihnen:
- wo Sie zuletzt versichert waren und wer heute für Sie zuständig ist,
- ob eine Nachzahlung korrekt berechnet ist und ob sie sich verringern lässt,
- wie Sie bis zur endgültigen Lösung abgesichert sind.
Meine Beratung ist für Sie zunächst kostenlos und unverbindlich. Als unabhängiger Versicherungsmakler sind wir an keine Versicherungsgesellschaft gebunden und handeln in Ihrem Interesse.
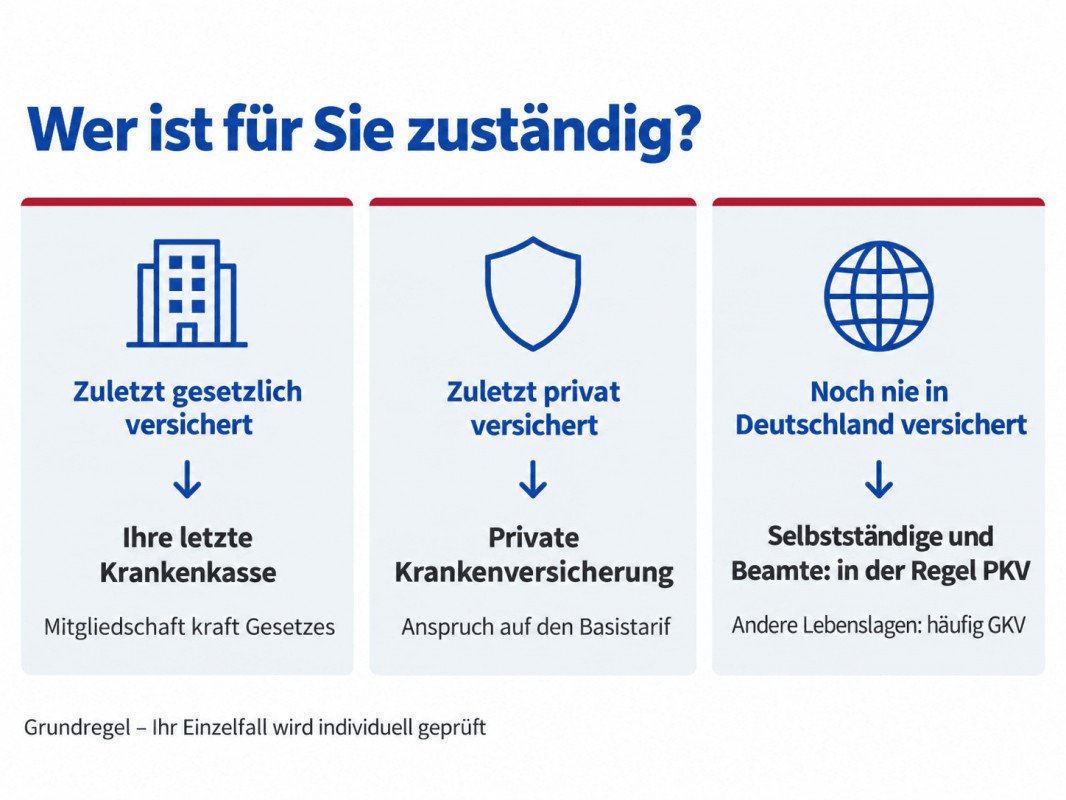
Drei Fragen klären, welcher Weg zurück in den Versicherungsschutz möglich ist
1. Wo und wie waren Sie zuletzt versichert?
Waren Sie zuletzt gesetzlich versichert, ist in der Regel Ihre frühere Krankenkasse wieder für Sie zuständig, auch wenn der Kontakt schon Jahre zurückliegt (sogenannte Auffangversicherung).
Waren Sie zuletzt privat versichert oder noch nie in Deutschland krankenversichert, klären wir gemeinsam, ob die gesetzliche oder die private Krankenversicherung für Sie infrage kommt. Das hängt vor allem von Ihrer beruflichen Situation ab.
2. Wie bestreiten Sie heute Ihren Lebensunterhalt?
Entscheidend ist, ob Sie beispielsweise angestellt, selbstständig, im Ruhestand, ohne Erwerbseinkommen oder im Bezug von Sozialleistungen sind.
Beginnen Sie zum Beispiel eine Anstellung, kann das der Weg zurück in die gesetzliche Krankenversicherung sein. Als Selbstständiger führt der Weg dagegen meist über die private Krankenversicherung.
3. Welche Beitragsforderungen oder Bescheide gibt es bereits?
Bringen Sie bitte alle Unterlagen mit, die zeigen, wie Sie in der Zeit ohne Versicherung gelebt haben.
Sammeln Sie z.B. Schreiben von Krankenkassen oder Versicherern, Einkommensnachweise, frühere Versicherungsnachweise und Nachweise über Auslandsaufenthalte.
Erst wenn klar ist, wie lange Sie nicht krankenversichert waren, wer für Sie zuständig ist und wie eine Forderung berechnet wurde, lässt sich sagen, was Sie tatsächlich zahlen müssen.
Unsere Kundenrezensionen
Ihre Situation in 2 Minuten prüfen
Beantworten Sie sechs kurze Schritte zu Ihrer bisherigen Versicherung und Ihrer aktuellen Situation. Damit können wir einordnen, welcher Versicherungsweg für Sie geprüft werden sollte. Kostenlos und unverbindlich.
0821 / 907 86 440
Sie möchten lieber direkt sprechen?
Wir klären mit Ihnen, welcher Weg zurück in einen passenden Krankenversicherungsschutz möglich ist.
Sie sind nicht krankenversichert in Deutschland?
Wenn Sie nicht krankenversichert sind, sollten Sie die Klärung nicht aufschieben. Je länger Sie ohne Krankenversicherung sind, desto höher können Nachzahlungen ausfallen und desto schwieriger wird es, lückenlos zu belegen, wo Sie wann versichert waren. Hinzu kommt: Solange kein Versicherungsschutz besteht, zahlen Sie Arztbesuche und Behandlungen selbst.
Im ersten Schritt klären wir mit Ihnen, ob die gesetzliche oder die private Krankenversicherung für Sie zuständig ist. Wir sehen uns vorhandene Beitragsforderungen an und sagen Ihnen, welche Unterlagen noch fehlen.
Eine Lösung für alle gibt es dabei nicht. Je nach Situation führt der Weg zurück in die gesetzliche Krankenversicherung, in einen regulären privaten Tarif oder in den Basistarif der privaten Krankenversicherung. In manchen Fällen braucht es zunächst eine Übergangslösung.
Eine europäische Krankenversicherung kann eine Übergangslösung sein, ersetzt jedoch nicht automatisch eine deutsche GKV oder PKV.
Selbständig ohne Krankenversicherung
In Deutschland gilt eine Krankenversicherungspflicht, doch trotzdem gibt es Selbständige ohne Krankenversicherung. Oft sind finanzielle Engpässe oder bürokratische Hürden der Grund – mit teils gravierenden Folgen. Wer als Selbständiger nicht versichert ist, muss im Krankheitsfall sämtliche Behandlungskosten selbst tragen. Ohne Versicherungsschutz können medizinische Notfälle schnell zur finanziellen Belastung werden, und fehlende Vorsorgeuntersuchungen erhöhen das Risiko schwerwiegender Erkrankungen. Zudem drohen Nachzahlungen, wenn die Versicherungspflicht rückwirkend festgestellt wird.
Die Experten der FinanzSchneiderei unterstützen Sie dabei, eine passende Krankenversicherung zu finden – individuell und bedarfsgerecht.
Sie finden keine Krankenversicherung?
Wenn mehrere Anfragen bei Krankenkassen oder Versicherern erfolglos geblieben sind, bedeutet das nicht automatisch, dass kein Versicherungsweg mehr besteht. Häufig ist zunächst ungeklärt, welches System überhaupt zuständig ist oder welche Nachweise für die Aufnahme fehlen.
Besonders bei längeren Versicherungslücken sollten der frühere Versicherungsverlauf, die heutige berufliche und finanzielle Situation sowie vorhandene Beitragsforderungen gemeinsam betrachtet werden.
Benötigen Sie aktuell ärztliche Hilfe, finden Sie in unserem Ratgeber „Ohne Krankenversicherung zum Arzt“ konkrete Anlaufstellen und Hinweise für Selbstzahler.
Für Beitragsforderungen erklären wir separat, wie Nachzahlungen in der Krankenversicherung geprüft und gegebenenfalls reduziert werden können.
Keine Krankenversicherung: was tun?
Wenden Sie sich an uns!
Ohne Krankenversicherung in Deutschland zu leben, ist riskant. Laut Statistischem Bundesamt waren im Jahr 2023 rund 72.000 Menschen in Deutschland nicht krankenversichert und hatten auch keinen sonstigen Anspruch auf Krankenversorgung. Die tatsächliche Zahl dürfte höher liegen, weil zum Beispiel wohnungslose Menschen in dieser Erhebung nicht erfasst werden.
Wenn Sie akut medizinische Hilfe benötigen, lesen Sie auch unseren Beitrag ohne Krankenversicherung zum Arzt – Hilfe & Versorgung.
Brauchen Sie Hilfe, dann zögern Sie nicht, uns zu kontaktieren. Als unabhängige Versicherungsmakler handeln wir ganz nach Ihrem Interesse.
Was die Krankenversicherungspflicht in Deutschland bedeutet.
Seit wann gibt es die Krankenversicherungspflicht in Deutschland?
Seit dem 1. April 2007 gilt: Wer zuletzt gesetzlich versichert war, wird automatisch wieder Mitglied einer Krankenkasse. Das gilt häufig auch für Menschen, die noch nie versichert waren. Man spricht dabei von der sogenannten Auffangversicherung. Seit dem 1. Januar 2009 gilt die Pflicht auch für alle anderen: Wer nicht in die gesetzliche Krankenversicherung gehört, muss sich privat krankenversichern. Entscheidend ist, dass Sie in Deutschland wohnen, nicht welche Staatsangehörigkeit Sie haben (§ 5 Abs. 1 Nr. 13 SGB V und § 193 Abs. 3 VVG).
Zusätzlich gibt es den Basistarif der privaten Krankenversicherung. Seine Leistungen entsprechen im Wesentlichen denen der gesetzlichen Krankenversicherung, und private Krankenversicherer müssen Sie darin grundsätzlich aufnehmen, auch mit Vorerkrankungen. Beziehen Sie Bürgergeld oder Sozialhilfe oder würden Sie durch den vollen Beitrag darauf angewiesen, kann Ihr Beitrag im Basistarif halbiert werden.
Nicht verwechseln: Die Krankenversicherungspflicht bedeutet, dass jeder krankenversichert sein muss. Die Versicherungspflichtgrenze ist dagegen eine Einkommensgrenze für Angestellte: Wer darüber verdient, darf von der gesetzlichen in die private Krankenversicherung wechseln.
Krankenversicherung ohne Vorversicherung
Wir analysieren Ihre persönliche Situation und erklären nicht krankenversicherten Menschen in einfachen und verständlichen Beratungsprozessen, welche Lösungsansätze für Sie möglich und finanzierbar sind.
Verständliche Antworten erhalten Sie je nach Fragestellung bei unterschiedlichen Fachleuten. Für die konkrete Einordnung Ihrer Versicherungswege ist die Beratung bei einem spezialisierten Versicherungsmakler sinnvoll; bei rechtlichen oder schuldnerischen Fragen können zusätzlich ein Anwalt oder eine Schuldnerberatung erforderlich sein.
Wenn frühere Unterlagen fehlen, klären wir gemeinsam den Versicherungsverlauf und welche Nachweise für den nächsten Schritt wirklich gebraucht werden.

Wenn Sie zuletzt gesetzlich versichert waren
In diesem Fall ist in aller Regel Ihre frühere Krankenkasse wieder für Sie zuständig. Gibt es diese Kasse nicht mehr, übernimmt die Krankenkasse, in der sie aufgegangen ist. Ablehnen darf die Kasse Sie dann nicht: Sie werden kraft Gesetzes wieder Mitglied (§ 174 Abs. 3 SGB V).
Schwierig wird es meist an anderer Stelle: Die Krankenkasse möchte wissen, wie Sie die Zeit ohne Versicherung verbracht und was Sie in dieser Zeit verdient haben, zum Beispiel anhand von Steuerbescheiden oder Nachweisen über Auslandsaufenthalte.
Fehlen solche Unterlagen, zieht sich die Bearbeitung, und die Nachzahlung kann höher ausfallen als nötig.
Wenn Sie zuletzt privat krankenversichert waren:
In diesem Fall führt der Weg zurück in die private Krankenversicherung. Den Versicherer können Sie frei wählen. Im Basistarif muss ein privater Krankenversicherer Sie grundsätzlich aufnehmen, auch mit Vorerkrankungen (§ 193 Abs. 5 VVG). Ob das in Ihrem Fall gilt, prüfen wir vorab.
Einen regulären Tarif bekommen Sie dagegen nur, wenn der Versicherer Sie nach einer Gesundheitsprüfung annimmt. Dabei spielen auch Ihr Alter und Ihre Vorerkrankungen eine Rolle.
Wir prüfen deshalb zuerst, ob ein regulärer Tarif für Sie erreichbar ist. Klappt das nicht, bleibt der Basistarif oder, wenn es besser passt, zunächst eine Übergangslösung.
Lassen Sie deshalb nicht nur die Aufnahme klären, sondern auch jede Nachforderung prüfen, bevor Sie zahlen.
"Geben Sie nach einer telefonischen Absage nicht auf – oft ist die Zuständigkeit noch gar nicht geprüft. Je lückenloser die Zeit ohne Versicherung dokumentiert ist, desto weniger wird später über Annahmen gestritten."
Moritz Werkmeister | Krankenversicherungsexperte der FinanzSchneiderei.
Über 55 und ohne Krankenversicherung?
„Ab 55 kommt man nicht mehr in die gesetzliche Krankenversicherung“ – so pauschal stimmt das nicht. Die Altersgrenze betrifft vor allem Menschen, die in den letzten fünf Jahren nicht gesetzlich versichert waren, etwa weil sie selbstständig oder privat versichert waren. Waren Sie dagegen zuletzt gesetzlich versichert, ist Ihre frühere Krankenkasse in der Regel auch mit über 55 Jahren wieder für Sie zuständig (§ 6 Abs. 3a SGB V).
Sind Sie über 55 und nicht krankenversichert, lassen Sie deshalb zuerst Ihren bisherigen Versicherungsverlauf prüfen, bevor Sie einen Weg ausschließen.
Ist es strafbar nicht krankenversichert zu sein?
Nein, Sie machen sich nicht strafbar.
Wer sich weder gesetzlich noch privat krankenversichert, macht sich zwar nicht strafbar, muss aber mit empfindlichen Nachzahlungen rechnen, sobald er zurück in eine Krankenversicherung möchte.
Durch die gesetzlichen Vorgaben entstehen zwar Vorteile, aber auch erhebliche Nachteile vor allem bei Unversicherten. Nicht grundlos wurde die Versicherungspflicht eingeführt, denn es können unerwartet enorm hohe Kosten entstehen.
Kann ich die Krankenversicherungspflicht umgehen?
"Nein, können Sie nicht."
Die Krankenversicherungspflicht gilt grundsätzlich für alle Personen mit Wohnsitz in Deutschland; sie knüpft nicht an die deutsche Staatsangehörigkeit an.
Wer keine Krankenversicherung hat, macht sich dadurch nicht automatisch strafbar. Es können jedoch rückwirkende Beiträge in der GKV oder ein Prämienzuschlag in der PKV entstehen. Solange kein wirksamer Versicherungsschutz besteht, tragen Betroffene außerdem das Risiko, Behandlungskosten selbst bezahlen zu müssen.
Sollten Sie keine Krankenversicherung haben, wenden Sie sich an mich, damit wir gemeinsam klären, welcher Weg zurück in den Versicherungsschutz für Sie gilt.

Wie wird die Nachzahlung berechnet, wenn man keine Krankenversicherung hat?
Ob und in welcher Höhe Sie Beiträge nachzahlen müssen, hängt zunächst davon ab, ob die gesetzliche oder private Krankenversicherung zuständig ist.
In der GKV können rückwirkende Beiträge entstehen; unter bestimmten Voraussetzungen kommen jedoch Ermäßigungen und der Erlass von Säumniszuschlägen infrage. In der PKV kann bei einer Versicherungslücke ein gesetzlicher Prämienzuschlag entstehen.
Wichtig: Bezahlen Sie eine hohe Forderung nicht ungeprüft. Zuerst sollten Zeitraum, Versicherungsstatus und Berechnungsgrundlage kontrolliert werden.
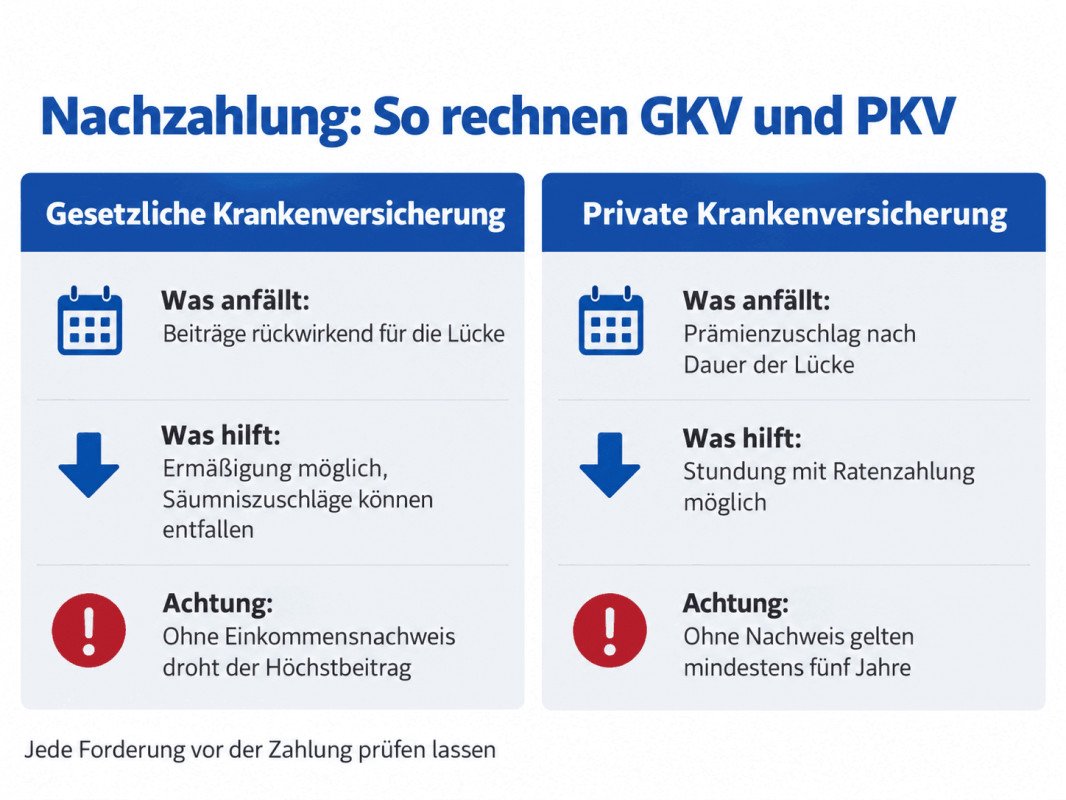
Wie Nachzahlungen konkret berechnet werden, welche Minderungsmöglichkeiten bestehen und welche Unterlagen dafür benötigt werden, erklären wir ausführlich im Ratgeber „Nachzahlung Krankenversicherung umgehen“.
Krankenversicherung für EU-Bürger in Deutschland
Ziehen Sie als EU-Bürger nach Deutschland, hängt es von Ihrer Situation ab, welches Land für Ihre Krankenversicherung zuständig ist. Wichtig sind vor allem drei Fragen: Arbeiten Sie in Deutschland? Wo waren Sie bisher versichert? Und warum sind Sie nach Deutschland gekommen?
Nehmen Sie in Deutschland eine Arbeit als Angestellter auf, müssen Sie sich in der Regel auch hier versichern. Sind Sie dagegen weiterhin in Ihrem Heimatland versichert, zum Beispiel als Rentner, kann dieser Schutz auch in Deutschland gelten. Dafür brauchen Sie meist eine Bescheinigung Ihrer bisherigen Krankenkasse, das Formular S1.
Wichtig: Die Europäische Krankenversicherungskarte (EHIC) gilt nur für vorübergehende Aufenthalte, etwa im Urlaub. Ziehen Sie dauerhaft nach Deutschland, reicht sie als Krankenversicherung nicht aus.
Wir klären deshalb zuerst mit Ihnen, welches Land für Sie zuständig ist und welche Nachweise Sie brauchen. Sind Sie als EU-Bürger in Deutschland ohne Krankenversicherung, zeigen wir Ihnen, welcher Weg zurück in den Versicherungsschutz für Sie offensteht.
Europäische Krankenversicherung als Überbrückung: Wann sie infrage kommt
Lässt sich eine gesetzliche oder private Krankenversicherung nicht kurzfristig abschließen, kann eine europäische Krankenversicherung in geeigneten Fällen die Zeit bis dahin überbrücken.
Das kommt zum Beispiel für ehemals privat Versicherte und Selbstständige infrage, oder wenn ein regulärer privater Tarif wegen Ihrer finanziellen oder persönlichen Lage gerade nicht erreichbar ist. Manche Tarife verzichten sogar auf eine klassische Bonitätsprüfung. Ein negativer Schufa-Eintrag muss dann kein Hindernis sein.
Wichtig ist die Abgrenzung: Eine europäische Krankenversicherung kann medizinische Risiken absichern, ersetzt jedoch nicht automatisch eine deutsche GKV oder PKV. Bestehende Beitragsschulden verschwinden dadurch nicht. Auch an der Frage, ob Sie eigentlich in die gesetzliche oder die private Krankenversicherung gehören, ändert sie nichts.
In unserer Beratung nutzen wir die EUKV deshalb meist als Übergangslösung: Sie sind wieder abgesichert, während wir parallel klären, wie Sie dauerhaft in die gesetzliche oder private Krankenversicherung zurückkommen. Ob sie auch auf Dauer passt, hängt von Ihrer Situation und vom konkreten Tarif ab.
Mehr zu zugelassenen Anbietern und den unterschiedlichen Tarifmodellen finden Sie bei unseren EWR-Dienstleistern.
"Eine EUKV soll verhindern, dass jemand ohne laufenden Schutz bleibt. Entscheidend ist, was parallel passiert, damit später wieder eine tragfähige reguläre Absicherung möglich ist."
Moritz Werkmeister | Krankenversicherungsexperte der FinanzSchneiderei
Praxisfall: Nach langer Versicherungslücke zurück in eine reguläre PKV
Ausgangslage: Ein selbstständiger Unternehmer Mitte 50 hatte nach einer früheren Unternehmensinsolvenz seit vielen Jahren keinen regulären deutschen Krankenversicherungsschutz mehr. Als er einige Jahre später erstmals wieder eine deutsche PKV-Lösung suchte, waren der mögliche Prämienzuschlag für die lange Versicherungslücke und seine damalige finanzielle Situation erhebliche Hindernisse.
Unsere Lösung: Wir vermittelten zunächst eine europäische Krankenversicherung als Übergangslösung. Fünf Jahre später waren seine wirtschaftlichen Verhältnisse wieder stabil, sodass wir seine Versicherungs- und Gesundheitshistorie vollständig aufbereiteten und erneut eine deutsche PKV prüften.
Im konkreten Fall erkannte der neue Versicherer den lückenlos dokumentierten EUKV-Zeitraum bei der Berechnung des Prämienzuschlags als bestehenden Versicherungsschutz an. Für diese fünf Jahre wurde deshalb kein zusätzlicher Prämienzuschlag angesetzt; ältere Zuschläge konnten über eine Ratenvereinbarung geregelt werden.
Ergebnis: Nach rund zwei Monaten bestand wieder Versicherungsschutz in einem regulären deutschen PKV-Tarif einschließlich Pflegepflichtversicherung.
Hinweis: Die Behandlung des EUKV-Zeitraums war eine Entscheidung im konkreten Versicherungsfall und lässt sich nicht automatisch auf andere Versicherer oder Kunden übertragen.
Menschen ohne Krankenversicherung fragen – unsere Experten antworten
Keine Krankenversicherung - was tun?
Zuerst sollte geklärt werden, welchem Versicherungssystem Sie zugeordnet sind und wo Sie zuletzt versichert waren. Danach werden aktueller Erwerbsstatus, vorhandene Beitragsforderungen und fehlende Unterlagen geprüft.
Erst anschließend lässt sich sinnvoll entscheiden, ob der Weg über GKV, PKV, Basistarif oder eine vorübergehende andere Absicherung führt – etwa über eine internationale Krankenversicherung.
Kann ich auch ohne Krankenversicherung zum Arzt?
Ja. Auch ohne Krankenversicherung können Sie medizinische Hilfe erhalten. Bei einem akuten Notfall hat die notwendige Versorgung Vorrang; bei einem normalen Arzttermin müssen Sie dagegen häufig eine Behandlung als Selbstzahler vereinbaren oder eine geeignete Hilfsstelle nutzen.
Alle Möglichkeiten, Kostenfragen und Anlaufstellen erklären wir im Ratgeber „Ohne Krankenversicherung zum Arzt - Hilfe & Versorgung“.
Gibt es einen Musterbrief zum Schuldenerlass der Krankenkasse?
Einen pauschalen Musterbrief zum Schuldenerlass gibt es nicht, weil zuerst geklärt werden muss, welche Krankenkasse zuständig ist und auf welcher Grundlage die Forderung berechnet wurde. Erst danach lässt sich prüfen, ob Beiträge oder Säumniszuschläge reduziert, erlassen oder anders geregelt werden können. Bei Überschuldung sollten Sie zusätzlich eine anerkannte Schuldnerberatung einschalten. Weitere Hinweise finden Sie in unserem Ratgeber „Nachzahlung Krankenversicherung umgehen“.
Was passiert, wenn man in Deutschland keine Krankenversicherung hat?
Keine Krankenversicherung zu haben ist nicht automatisch eine Straftat. Es können jedoch erhebliche finanzielle Folgen entstehen.
Je nachdem, ob GKV oder PKV zuständig ist, können rückwirkende Beiträge oder ein gesetzlicher Prämienzuschlag entstehen. Gleichzeitig besteht das Risiko, medizinische Leistungen selbst bezahlen zu müssen, solange kein wirksamer Versicherungsschutz besteht.
Deshalb sollten sowohl die Rückkehr in den Versicherungsschutz als auch bestehende Beitragsforderungen möglichst früh geprüft werden.
Letzte Aktualisierung am 28.09.2026